Informes
En los últimos días se instaló el debate económico sobre si Argentina no crece porque el Banco Central compra muchas reservas, y esa operación “mata la actividad”. La base del argumento es que cuando el Banco Central compra dólares emite pesos, pero después el Tesoro los retira colocando deuda, sacándole crédito al sector privado. Si esos pesos quedaran en la economía, entonces se estimularía el crédito, la actividad y el consumo. Sería una forma de reactivar una economía que está empantanada desde hace varios meses.
Pasó otra semana complicada en los mercados que llevó al riesgo país arriba de los 700 puntos, el nivel más alto desde las elecciones del año pasado. Los datos de actividad de agosto no ayudaron a mejorar el ánimo inversor, pero la buena noticia es que la mala onda no se trasladó al tipo de cambio. Mientras tanto, la política empezó a meter la cola y condiciona cualquier mejora. Se vienen meses decisivos para llegar bien parados a la maratón electoral.
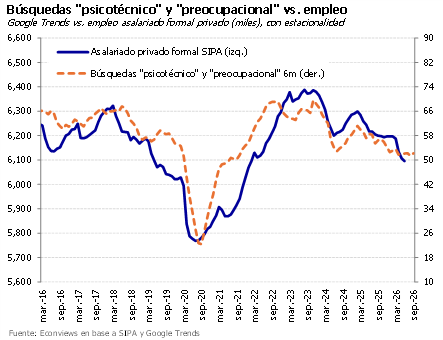
Esta semana se conoció que el empleo privado cayó por decimocuarto mes consecutivo. Con una economía que en buena parte sigue débil y un mercado laboral frágil, vuelve la pregunta de si alcanza con el boom de Vaca Muerta y la minería, y cómo hacer para que derramen al resto de los sectores. No hay una respuesta clara, pero es una discusión que hay que empezar a dar pensando en la Argentina de los próximos años.
Existe una discusión sobre si la política monetaria del Banco Central es restrictiva y si está contribuyendo a bajar la inflación. La respuesta cambia según se mire la tasa de interés o la cantidad de dinero, y la lectura se complicó desde que a mediados del año pasado dejó de haber tasa de referencia y el Banco Central pasó a fijarse objetivos de cantidad de dinero poco claros. Vayamos por partes.
Terminó un tercer trimestre complicado para la economía argentina, con un contexto internacional que empujó el riesgo país por encima de los 600 puntos y una actividad en caída. Pero en medio de las pálidas empezaron a aparecer algunos indicios que dan algo de optimismo para el último trimestre del año.
Cierra una semana muy mala para Argentina con el riesgo país subiendo casi 90 puntos frente al viernes pasado y datos muy feos de actividad. El programa económico enfrenta hoy un panorama bastante más complicado que el que veíamos hace seis meses y cuando miramos qué cambió, encontramos tres factores que se fueron combinando en muy poco tiempo:
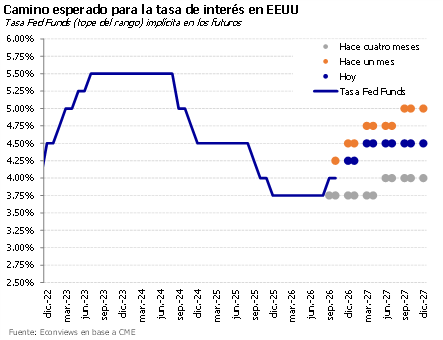
El año arrancó con el mercado esperando dos bajas de tasas de la Reserva Federal y probablemente termine con dos subas. Kevin Warsh, que llegó a la presidencia de la FED de la mano de Trump con la consigna de bajar las tasas, tuvo que ponerse el traje de banquero central y esta semana las subió 25 puntos básicos dejando abierta la puerta a otro ajuste antes de fin de año. El Banco Central Europeo y el Banco de Japón fueron en la misma dirección. La tasa del bono del Tesoro a 10 años, que es la referencia para cualquier emisión de deuda argentina, llegó a 5%, el nivel más alto desde 2007, cuando en marzo estaba cerca de 4%.
A once meses de las posibles PASO, empiezan a plantearse escenarios sobre cómo se va a transitar el próximo año y en qué condiciones podría llegar la economía al momento de votar. Por ahora, el Gobierno mantiene una imagen relativamente aceptable a pesar del deterioro reciente, pero enfrenta desafíos importantes en cuatro frentes.
Termina una buena semana para los indicadores financieros, con el dólar quieto, las tasas de interés estables y el riesgo país en baja. Parte de la explicación está en el efecto que generaron las declaraciones del secretario del Tesoro, Scott Bessent, y su reunión con Toto Caputo durante el encuentro del G-20 en Carolina del Norte. Ambas cosas alimentaron las expectativas de que Estados Unidos estaría nuevamente dispuesto a apoyar financieramente al gobierno de Milei en caso de ser necesario.
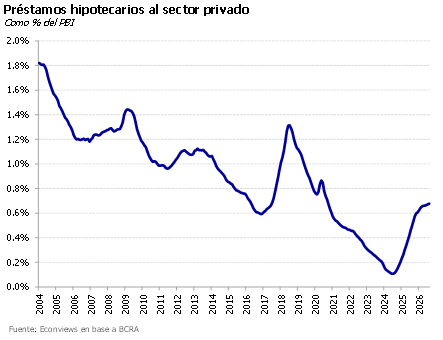
El uso de fondos del FGS para fondear créditos hipotecarios es positivo y está en línea con lo que veníamos promoviendo en nuestros informes, porque es una de las pocas políticas de estímulo que no requiere tocar alguna de las vacas sagradas de Milei: el déficit fiscal, el tipo de cambio o la emisión monetaria. Con esta medida, que se suma a la flexibilización de los créditos en dólares, el Gobierno parece reconocer la debilidad de algunos sectores de la actividad y muestra pragmatismo.
No hay dudas de que el segundo semestre presenta un panorama más complejo para la economía argentina. La abundante oferta de dólares que permitió mantener la estabilidad cambiaria y comprar más de US$ 13 mil millones de dólares durante la primera parte del año, parece haber quedado atrás y mientras la actividad económica sigue débil, el humor del mercado se volvió un poco más negativo. Por ahora, el Gobierno concentra sus esfuerzos en mantener la estabilidad cambiaria. La pregunta es si eso alcanza para revertir la tendencia.

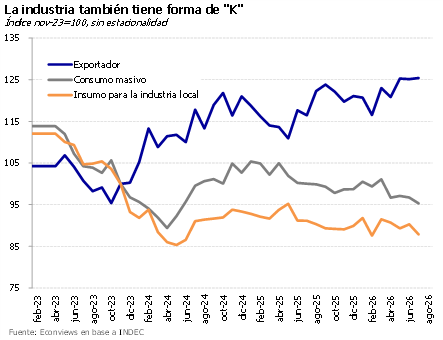
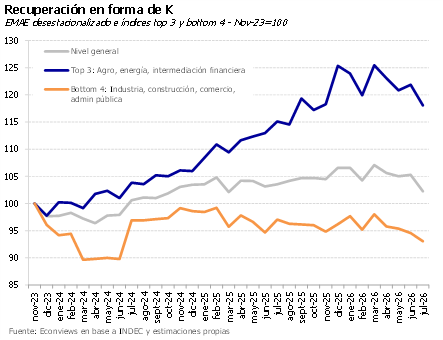
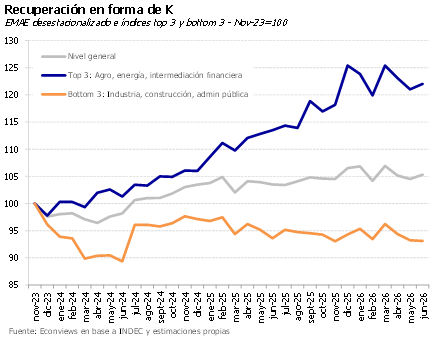
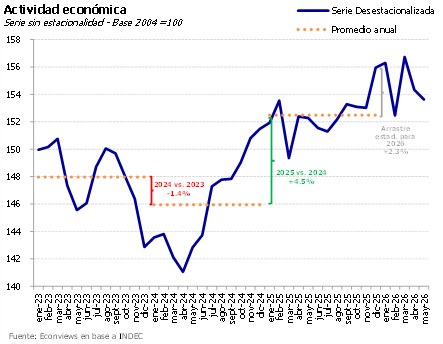
Es un secreto a voces que gran parte de la economía no arranca. El consumo masivo cae según las consultoras que siguen el tema, mientras que construcción, industria y comercio están aletargados. Los sectores que sí crecen (minería, agro y energía) representan apenas el 13% del PBI, con lo que no alcanza para levantar la economía en su conjunto. No hablamos de una crisis, como sí las hubo otras veces, pero una gran parte de la economía sigue sufriendo. De hecho, los últimos datos alimentan el nerviosismo porque el segundo trimestre se perfila para cerrar con una caída del PBI y los primeros números de julio tampoco son demasiado alentadores.

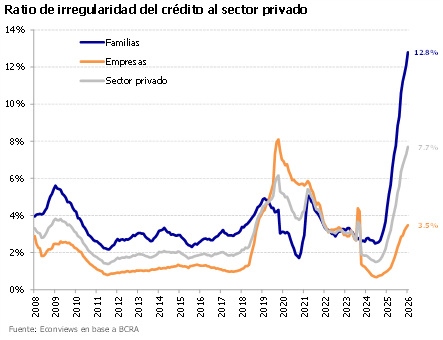
Una de las posibles razones que subyacen al flojo nivel de actividad en una gran parte de la economía es el estancamiento del crédito. En este sentido, hay dos temas que se están discutiendo: la mora, que ha subido y todavía no se le ha encontrado una solución, y una mayor laxitud de la regulación para otorgar préstamos en dólares.
Milei, en una muestra de pragmatismo, decidió mantener abierto el Banco Central y darle independencia del poder político. Además, anunció que va a presentar una nueva ley para desarrollar el mercado de capitales y otra para reformar el mercado de seguros. Son tres iniciativas que, en principio, van en la dirección correcta. El problema es que, al menos por ahora, buena parte de esas ideas todavía no se reflejan en la práctica del propio Gobierno.
La volatilidad se mantiene en los mercados internacionales con el petróleo volviendo a coquetear con los 100 dólares el barril, y las tasas de largo plazo volviendo a los niveles más altos del año por temor a que suba la inflación. Esta combinación complicó a casi todos los emergentes, que vieron subir los tipos de cambio y sufrieron aumentos en el riesgo país, dos factores que también afectaron a la Argentina. Vivimos en un contexto donde las condiciones externas cambian casi a diario.
El Gobierno adelantó su propuesta para reformar la Carta Orgánica del Banco Central, y aunque todavía no conocemos la letra chica del proyecto que se enviará al Congreso, todo indica que es un paso positivo. La ley propone, entre otras cosas, la independencia del Banco Central y la eliminación de la emisión monetaria para financiar al Tesoro. Esto muestra que el proyecto busca mejorar la calidad institucional y focalizar al Banco Central en su tarea primordial: trabajar para conseguir la estabilidad de precios.
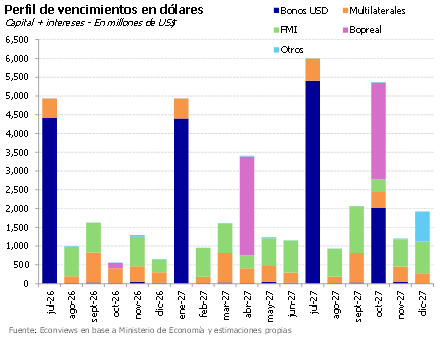
Un programa financiero razonable. El equipo económico presentó el programa financiero, algo que no se veía desde la época de Dujovne, dando un paso positivo para ganar previsibilidad sobre los vencimientos del año que viene y despejar incertidumbre de cara a un año electoral. A grandes rasgos nos parece razonable y bastante en línea con nuestros números: el Gobierno planea emitir al menos US$ 5 mil millones en el mercado local y sumar otros US$ 2 mil millones de otros préstamos, a lo que se suma el sobrefinanciamiento que quedará de este año por US$ 3.7 mil millones. Además, el Tesoro deberá comprarle al BCRA unos US$ 5 mil millones para cubrir el gap. Son objetivos cumplibles, pero no exentos de riesgos, teniendo en cuenta que será un año electoral con dolarización de carteras, algo que puede complicar tanto el esfuerzo del BCRA por acumular reservas como el del Tesoro por emitir deuda. Para más detalle, ver la nota a continuación.
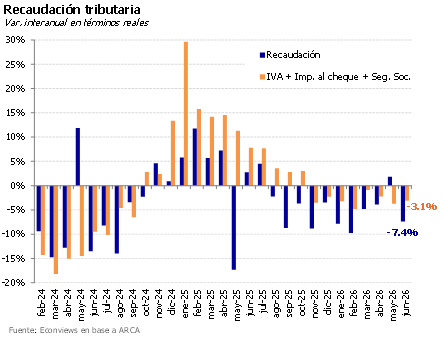
Cuando a fines del año pasado el Gobierno arrasó sorpresivamente en las elecciones de medio término, parecía que en 2026 se iba a llevar el mundo por delante. El clima de optimismo hacía pensar que iba a afianzar su popularidad, avanzar con fuerza en el Congreso, y con el riesgo “kuka” despejado, que se iba a acelerar la llegada de inversiones. En términos económicos, se esperaba que el programa empezara a mostrar resultados más contundentes en actividad y desinflación, una vez pasado el shock electoral. Seis meses después, el balance es más matizado. Hubo logros importantes, algunos tropiezos y una agenda política que se complicó más de lo previsto.
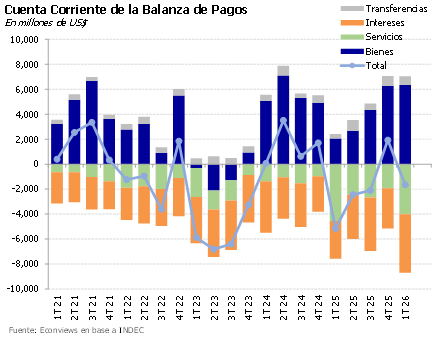
No quedan dudas de que el viento cambió en el mercado cambiario. El tipo de cambio subió casi 5% en junio y cortó con una estabilidad que había durado más de cinco meses. No es una suba para preocuparse, pero muestra con claridad que el segundo semestre va a ser más desafiante en este frente. Es, además, el primer test real que enfrenta el Gobierno desde que arrancó el programa de acumulación de reservas y desde que la política monetaria adoptó un sesgo expansivo.
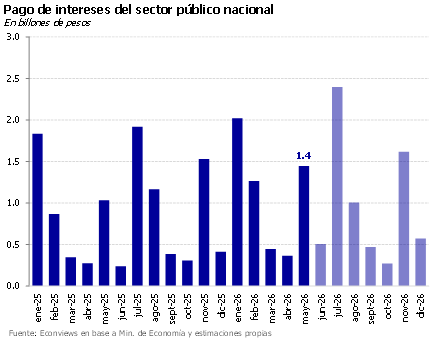
Mientras todas las miradas están puestas en el Mundial, esta semana hubo otras novedades importantes que vinieron desde Estados Unidos. Por un lado, tras tres meses de guerra, se llegó a un acuerdo preliminar para ponerle fin al conflicto y reabrir el estrecho de Ormuz. La paz todavía luce frágil y es esperable bastante volatilidad en los 60 días que durarían las negociaciones, pero lo concreto es que el petróleo ya bajó a la zona de 80 dólares el barril. Una buena noticia para la inflación, aunque no tanto para nuestras exportaciones.
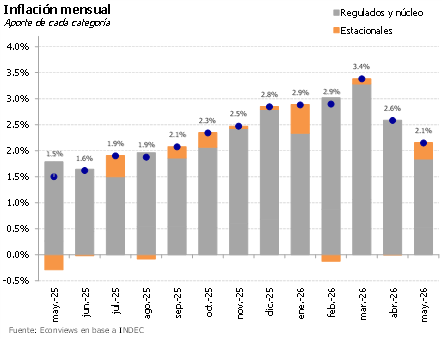
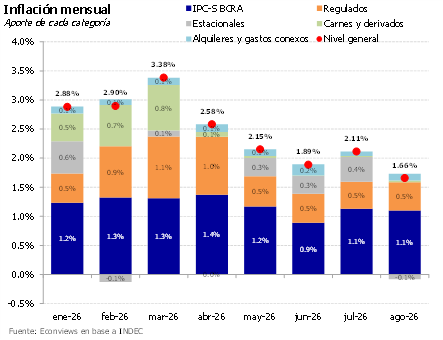
La semana económica dejó dos noticias que generaron cierto alivio. Por un lado, la inflación volvió a bajar, confirmando que la desaceleración continúa y que las altas tasas de inflación que se vieron en el verano fueron un fenómeno pasajero. Nuestras estimaciones de inflación de alta frecuencia en alimentos son alentadoras, aunque, así como no había razones para alarmarse por los datos de los últimos meses, tampoco hay suficiente evidencia para aseverar que una inflación que lleva más de 18 meses por encima del 2.0% mensual ya esté domada. Es muy probable que la inercia inflacionaria continúe, aunque con una tendencia descendente.
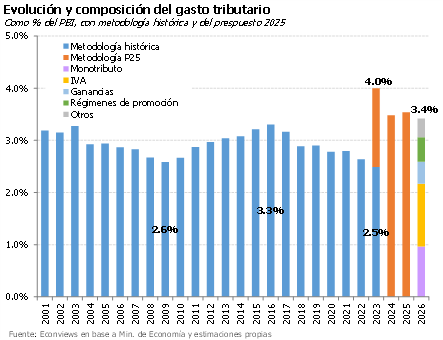
Falta más de un año para las elecciones presidenciales del 2027. Sin embargo en las charlas con inversores o en los coffee breaks de la convención del IAEF la pregunta que más flotaba en el ambiente es que puede pasar durante el período electoral y después de las elecciones.
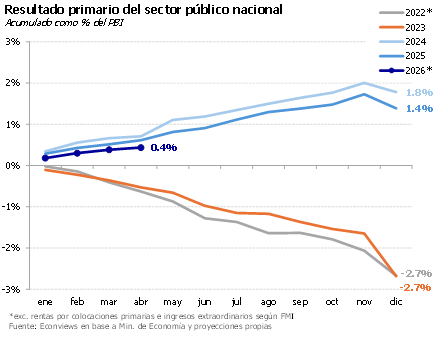
El riesgo país nuevamente está bajando, seguramente en parte gracias a que las compras del BCRA en el mercado de cambios están fortaleciendo las reservas internacionales, en parte porque la calificación crediticia subió a B- en el caso de Fitch y se espera que haya pronto noticias positivas de Moody’s y eventualmente de S&P. Y también en parte porque el gobierno mostró pragmatismo en cubrir sus necesidades financieras emitiendo bonos en dólares en el mercado local aprovechando la oferta de dólares.
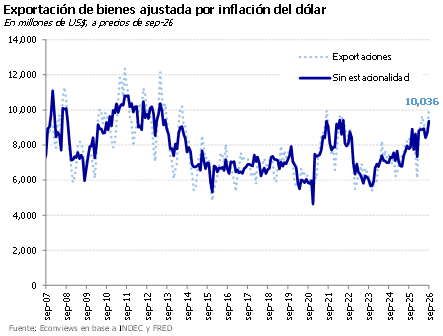
Luego de varias semanas en las que los indicadores económicos se venían deteriorando, una serie de noticias y datos recientes generan optimismo. El último número de actividad económica muestra un rebote de 3.5% en marzo, las exportaciones rompieron récords con el agro y la energía volando, la confianza del consumidor dejó de caer y tuvo una pequeña suba, el empleo privado dio señales de vida después de ocho meses de caídas, y se aprobó la segunda revisión del acuerdo con el FMI. Además, la inflación de abril mostró la primera desaceleración en diez meses y todo indica que en mayo seguirá aflojando. Después de que marzo cerrara con 3.4% de inflación y febrero con un fuerte tropezón de la actividad, los datos nuevos no están nada mal.
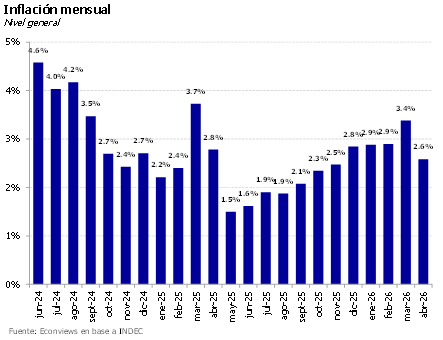
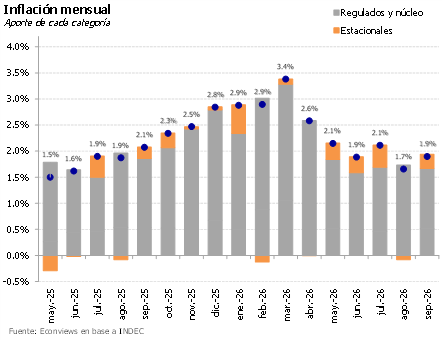
La inflación bajó por primera vez en 10 meses en abril. Es un buen número tomando en cuenta que venía subiendo y que en marzo llegó al 3.4%. No hay duda de que ese número fue un hecho aislado, porque más allá de las subas y bajas de los últimos meses, la inflación se ha mantenido en un promedio de 2.5% en el último año y medio. Esta tendencia indicaría que la inflación subyacente o inercial de mediano plazo podría estar entre 2 y 2.5% (probablemente más cerca del límite inferior), por lo que habrá que ver cómo evoluciona la política monetaria para dominarla.
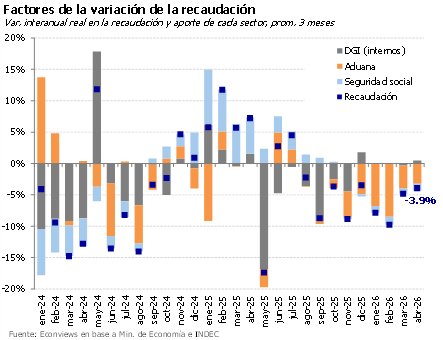
Si miramos la tabla de posiciones del riesgo país, Argentina sigue siendo la oveja negra de la región. A pesar de la fuerte mejora del índice desde que asumió Milei, pasando de casi 2,000 puntos hasta los 515 actuales, seguimos en el fondo de la tabla solo adelante de Venezuela que se fue a la B hace muchos años. Incluso países que hace pocos meses estaban en zona de descenso, como Bolivia y Ecuador, hoy nos superan y volvieron a emitir deuda en los mercados internacionales. ¿Puede Argentina terminar de acoplarse al resto de la región?
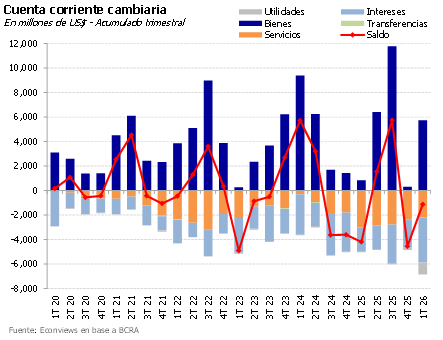
Los inversores miran Argentina con cautela. Después de estar dos semanas bajo presión, los bonos soberanos volvieron a marcar verdes y el riesgo país se fue a la zona de 570 puntos. La suba se había dado a contramano del resto de emergentes y en medio de rumores sobre una posible operación con el Banco Mundial y el BID para garantizar préstamos bancarios. A esto se sumaron datos muy malos de actividad económica y caída en las encuestas (la confianza en el gobierno cayó 12.1% en marzo y encuestas como las de Universidad de San Andrés o AtlasIntel-Bloomberg muestran un deterioro en la imagen del Gobierno). Esto disparó la preocupación entre los inversores por la sostenibilidad del programa económico en un momento en que ya se empieza a mirar de reojo el calendario electoral.
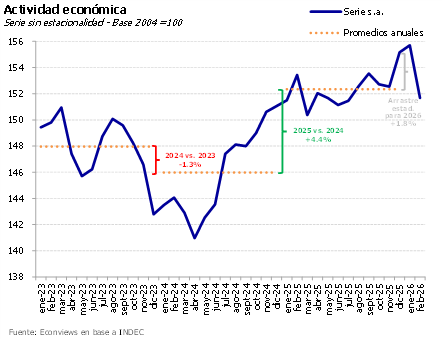
Los números son cada vez más claros y empiezan a hablar, con una economía “bipolar” que funciona a dos velocidades. El problema para el gobierno es que la sostenibilidad del programa depende de que el crecimiento llegue a gran parte de la población, mientras lo que se observa es que los ganadores hasta ahora son pocos sectores (minería, energía y agro) y que no emplean mucha mano de obra. Los perdedores, como la construcción, la industria y los servicios, que son los grandes empleadores, están estancados o cayendo. El empleo y los salarios no traccionan y sufre el consumo masivo, lo que se refleja en la fuerte caída en el índice de confianza del consumidor y en algunas encuestas sobre la imagen del gobierno.
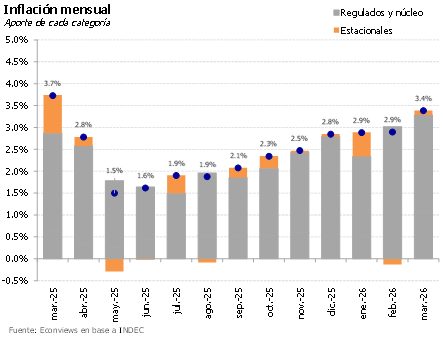
El programa económico de Milei está atravesando un momento crítico. La inflación ha subido en los últimos 10 meses llegando a un pico en marzo de 3.4% mensual, se nota un estancamiento o una caída en la producción industrial, en la construcción, en consumo masivo y en el empleo; y los salarios vienen perdiendo sistemáticamente contra la inflación con la consiguiente pérdida del poder adquisitivo. La consecuencia que se observa en los últimos meses es una caída en el índice de confianza en el gobierno mientras las encuestas muestran que la imagen negativa de Milei ya supera el 50%.
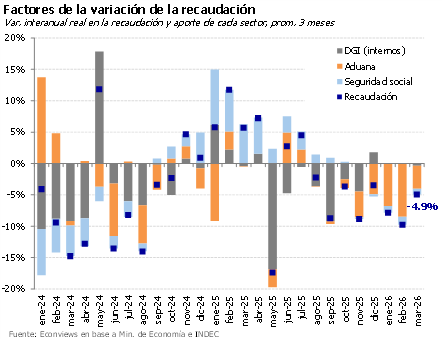
Después de años en modo montaña rusa, la economía argentina entró en una fase menos vertiginosa. Ya no hay tantos sobresaltos semanales ni cambios bruscos de humor, y eso, es una buena noticia. En ese marco de mayor estabilidad, febrero y marzo van a quedar probablemente como los meses más flojos del año en términos de actividad e inflación.