Ofrecemos informes sobre la coyuntura económica y financiera argentina, centrados en aspectos clave como el nivel de actividad, cuentas fiscales, inflación, tasas de interés y tipo de cambio.
Presentaciones
Realizamos presentaciones in company sobre coyuntura económica Argentina e internacional, ajustándonos a las necesidades del cliente.
Consultas
Estamos disponibles para consultas puntuales de nuestros clientes sobre temas de coyuntura vía teléfono o mail.
Proyecciones
Elaboramos proyecciones detalladas de largo plazo y escenarios alternativos para la formulación de presupuestos y toma de decisiones.
Contáctenos
Últimos Informes
semanal
Siguen los golpes externos mientras lo local aguanta
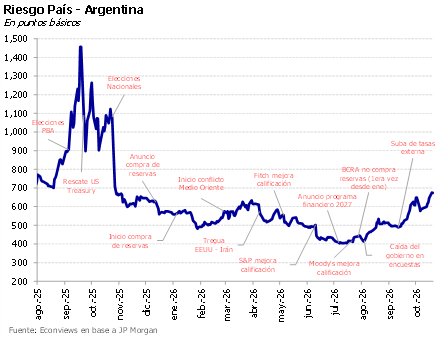
Afuera el clima se puso pesado y Argentina lo está sintiendo. Los mercados internacionales vienen muy volátiles, pero lo llamativo es que incluso en los días de rebote los activos argentinos siguen castigados, a contramano del resto de los emergentes. El riesgo país alcanzó los 900 puntos, el doble que hace tres meses. A Ecuador, otro crédito de alto riesgo, también le fue mal, pero bastante menos que a nosotros, pasando de 430 a 600 puntos en el mismo período.
La ola azul arrasa. El mercado reaccionó positivamente a la dura derrota de Trump en las elecciones, anticipando que puede haber menos irracionalidad o volatilidad en la política americana, como pasó con los aranceles o con la guerra. El Brent cayó debajo de US$ 95 después de que Vance culpara a la guerra por la derrota. Queda por ver si el conflicto con Irán depende de Trump o si es una política de Estado que Trump encarna de manera más excéntrica. Históricamente a los mercados les gusta un poder político dividido o en contrapeso, donde el Ejecutivo no tiene vía libre, aunque no está del todo claro si será mejor para las cuentas fiscales. Si las tasas descomprimen y se debilita el dólar, será una buena noticia para los emergentes y para Argentina, aunque pueden entrar menos dólares del petróleo.
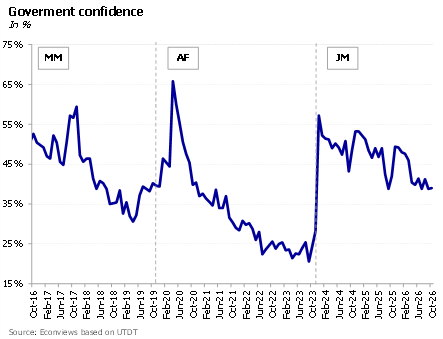
We are still a year away from the presidential elections, but the anxiety about the outcome is already affecting investment decisions. The government’s slide in public opinion appears to have stopped, as the index of confidence in the government improved 0.8% in October. The mood appeared to be dominated by economic indicators that have been disappointing in recent months, especially regarding economic activity, employment and inflation. The government is now suffering from making promises that it has not been able to deliver, a fact that is generating concerns among investors and the population at large.
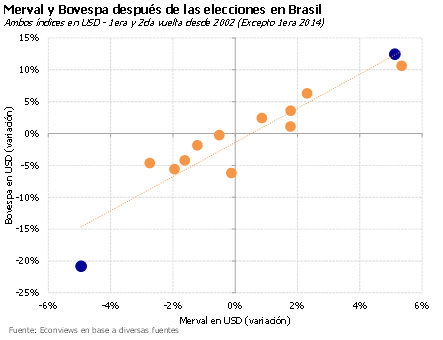
Efecto Lula. La remontada de Lula en Brasil les dio un nuevo golpe a los bonos y acciones argentinas y llevó al riesgo país a la zona de 750 puntos. Otros emisores de alto riesgo, como Ecuador y Egipto, también vienen sufriendo, lo que muestra un mercado más selectivo con el crédito emergente. En esa volteada, Argentina no tiene drivers sólidos para atraer nuevos compradores de cara a un año electoral que se percibe muy volátil y con resultado abierto. Esto pesa aun cuando las encuestas muestran la imagen del gobierno estable desde hace algunos meses, en niveles relativamente aceptables para esta altura del mandato.
El riesgo país sigue atado al humor global. Esta semana volvió a estar bajo presión y llegó a tocar los 700 puntos, aunque después descomprimió un poco y ayer cerró en 674. Los inversores siguen muy cautos con Argentina y cualquier movimiento del mercado internacional pega de lleno en los bonos, aunque el castigo también alcanzó a otros emisores de alto riesgo como Ecuador. El contexto externo seguirá siendo un driver importante, pero además el calendario electoral ya condiciona cualquier mejora sustancial.
Por Miguel A. Kiguel para El Cronista – 24 de Febrero de 2026 No había pasado un mes desde nuestra última conversación, cuando Orun volvió desde Marte. Esta vez me interesa saber qué pasa con la inflación, dijo. Mirá, Orun,…
Licenciado en Economía por la Universidad de Buenos Aires y Ph.D. en Economía de la Universidad de Columbia. Profesor e investigador en la Universidad Di Tella y asesor académico de FIEL
Con una vasta experiencia como asesor de organismos multilaterales como el FMI, el Banco Mundial y el Banco Interamericano de Desarrollo, así como de varios países latinoamericanos, ocupó roles destacados en el sector financiero, incluyendo la presidencia del Banco Hipotecario S.A. y funciones en el Ministerio de Economía y el Banco Central de la República Argentina.
Fue Profesor Asistente en la Universidad de Maryland, y dictó clases en instituciones como el CEMA, la Universidad de Georgetown y la Universidad de Columbia.
Columnista y autor de numerosos artículos en publicaciones internacionales. Autor del libro “La crisis económica argentina, una historia de ajustes y desajustes” con Sebastián Kiguel.
Licenciado en Economía por la Universidad de Buenos Aires y Máster en Economía por la Universidad de Warwick (Reino Unido).
Fue consultor en economía en el Banco Interamericano de Desarrollo (BID), y en Econviews. También fue asesor en el Ministerio de Economía y en el Ministerio de Transporte de la Nación.