Informes
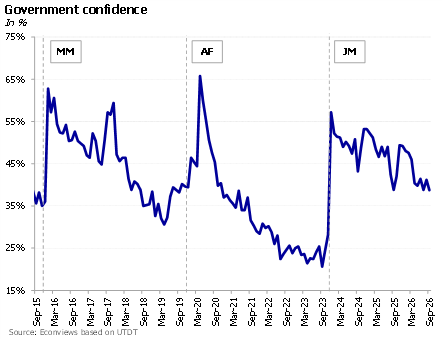
La discusión electoral empieza a ganar terreno en la agenda pública. La popularidad del oficialismo no es baja, pero en las encuestas se están viendo los costos que paga por una economía que no tiene fuerza en los grandes centros urbanos. El Índice de confianza en el gobierno elaborado por la UTDT está en valores mínimos para este gobierno y de acuerdo con consultoras privadas el porcentaje de desaprobación de la gestión es superior al de aprobación.
While the presidential elections are almost a year away, speculation about what might happen is already coming into focus. The political race has already started, and everybody is looking at opinion polls. Milei and Kicillof are now the main candidates, and they have very different views about the economy. If Milei wins (which today still appears as the most likely outcome) we expect that the current policies will be maintained, meaning a sharp reduction in Argentina’s country risk, lower rates of inflation and a rebound of investment.
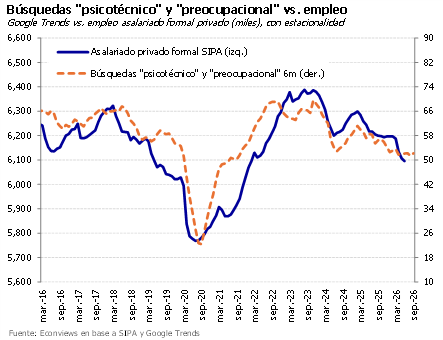
Esta semana se conoció que el empleo privado cayó por decimocuarto mes consecutivo. Con una economía que en buena parte sigue débil y un mercado laboral frágil, vuelve la pregunta de si alcanza con el boom de Vaca Muerta y la minería, y cómo hacer para que derramen al resto de los sectores. No hay una respuesta clara, pero es una discusión que hay que empezar a dar pensando en la Argentina de los próximos años.
Existe una discusión sobre si la política monetaria del Banco Central es restrictiva y si está contribuyendo a bajar la inflación. La respuesta cambia según se mire la tasa de interés o la cantidad de dinero, y la lectura se complicó desde que a mediados del año pasado dejó de haber tasa de referencia y el Banco Central pasó a fijarse objetivos de cantidad de dinero poco claros. Vayamos por partes.
Terminó un tercer trimestre complicado para la economía argentina, con un contexto internacional que empujó el riesgo país por encima de los 600 puntos y una actividad en caída. Pero en medio de las pálidas empezaron a aparecer algunos indicios que dan algo de optimismo para el último trimestre del año.
Cierra una semana muy mala para Argentina con el riesgo país subiendo casi 90 puntos frente al viernes pasado y datos muy feos de actividad. El programa económico enfrenta hoy un panorama bastante más complicado que el que veíamos hace seis meses y cuando miramos qué cambió, encontramos tres factores que se fueron combinando en muy poco tiempo:
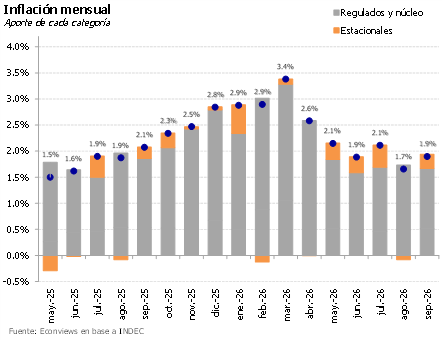
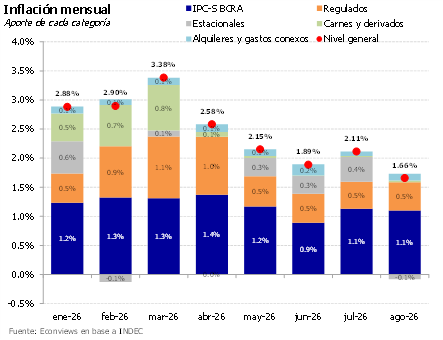
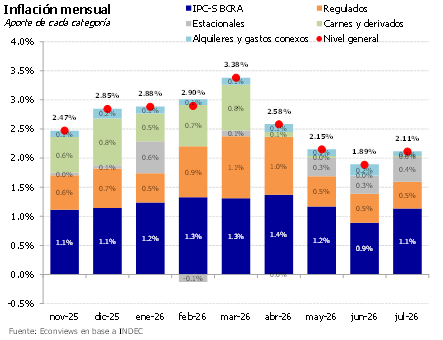
La inflación, en línea con lo esperado. Septiembre cerró en 1.9% y nuestra lectura es que fue un dato bastante bueno. La núcleo bajó de 1.8% a 1.7%, quedó por debajo del 2% por quinto mes consecutivo y fue el septiembre más bajo desde 2017. La aceleración esperable vino por servicios y alimentos estacionales, mientras que la sorpresa estuvo en vestimenta, que subió por debajo del promedio en un mes que suele ser alto por el cambio de temporada. Habrá que ver si parte de eso se traslada a octubre. Nuestro scraper muestra una leve aceleración en alimentos en lo que va del mes y seguirá la presión por el lado de las tarifas, por lo que esperamos otro número en torno a 1.9% o alguna décima más.
Efecto Bolsonaro. El triunfo de Flávio Bolsonaro en la primera vuelta de las elecciones de Brasil impulsó a todos
los activos argentinos y llevó el riesgo país otra vez por debajo de los 600 puntos. En lo político, un gobierno
de Bolsonaro podría significar apoyo para Argentina el año que viene por su alineamiento ideológico con
Milei, aunque también podría competir con él por la atención de Trump. En lo económico, implica un real
más fuerte (se apreció 4% esta semana) y algo de alivio para el peso y la competitividad argentina. Las
condiciones externas siguen siendo exigentes, con la tasa a 10 años de EEUU en 5.30% y un dólar que se
fortaleció más de 3% en el último mes. Si no empeoran, podemos esperar una leve mejora del riesgo país de
la mano de mejores datos de actividad y más compras de reservas.
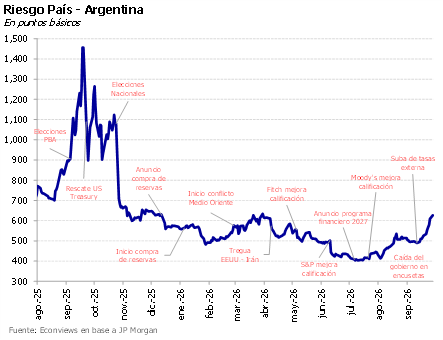
Un respiro para el riesgo país. Después de la escalada que lo llevó a tocar los 628 puntos el lunes, el riesgo país encontró algo de alivio en las últimas dos ruedas y bajó a 609 puntos. Las tasas en EE.UU. siguen en alza (la de 10 años en 5.29% y la de 30 años en 5.64%) y eso ya empezó a pegarle al resto de los emergentes, que venían aguantando bastante bien, aunque Argentina sigue siendo el más perjudicado. Creemos que el mercado va a esperar nuevos drivers antes de moverse con más fuerza. En lo local, habrá que ver si la actividad se recupera y cómo evolucionan las encuestas, y afuera, que las tasas dejen de subir. En el corto plazo no lo vemos volviendo a la zona de 400 puntos.
Preocupa la suba del riesgo país. La dinámica de la deuda argentina empeoró en la última semana y el riesgo país subió a 556 puntos, justo mientras Caputo se reunía con inversores en Nueva York. Más allá del impacto que pueda tener la suba de tasas en Estados Unidos, lo preocupante es que el deterioro fue a contramano del resto de los emergentes y de la región, lo que indica que empeoró la percepción sobre Argentina en particular. Probablemente el disparador haya sido la caída de la imagen de Milei en los últimos meses, a lo que se suman las dudas sobre el escenario electoral del año que viene con una actividad económica que no termina de levantar. Con estas tasas, el financiamiento en dólares para el Tesoro sigue cerrado.
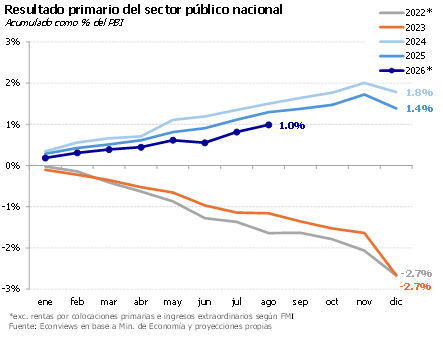
Un presupuesto optimista. El Gobierno envió el proyecto de Presupuesto 2027 con un superávit primario de 1.3% del PBI, una inflación interanual de 18%, tipo de cambio oficial de 1,600 para fin de 2026 y de 1,848 para fin de 2027 (una suba de 15.5%), y un crecimiento de 3% para este año y de 4% para el año próximo. El proyecto también asume una emisión de Bonares equivalente a unos US$ 11,000 millones para cumplir el programa financiero, y no incluye emisiones en el exterior. Como suele ocurrir, las proyecciones, sobre todo las ligadas a crecimiento e inflación parecen un poco optimistas.
El año arrancó con el mercado esperando dos bajas de tasas de la Reserva Federal y probablemente termine con dos subas. Kevin Warsh, que llegó a la presidencia de la FED de la mano de Trump con la consigna de bajar las tasas, tuvo que ponerse el traje de banquero central y esta semana las subió 25 puntos básicos dejando abierta la puerta a otro ajuste antes de fin de año. El Banco Central Europeo y el Banco de Japón fueron en la misma dirección. La tasa del bono del Tesoro a 10 años, que es la referencia para cualquier emisión de deuda argentina, llegó a 5%, el nivel más alto desde 2007, cuando en marzo estaba cerca de 4%.
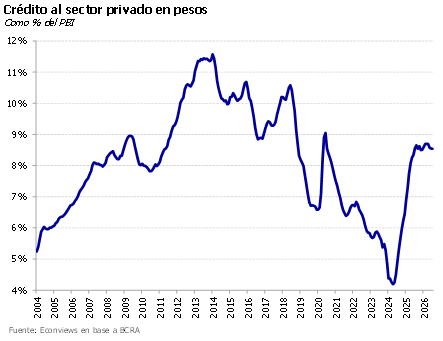
Siguen los datos feos de actividad. La industria y la construcción cayeron 5% y 4.6% mensual en julio, respectivamente, y encendieron luces amarillas. Si bien el dato de construcción estuvo en línea con indicadores tempranos, el de la industria fue bastante peor a lo anticipado, y con estos números es probable que el EMAE muestre una caída importante en julio. Por ahora el Gobierno intenta reactivar con los créditos en dólares y los hipotecarios, y sugirió la idea de subir el salario mínimo en convenios colectivos. Las medidas ayudan, pero no parecen ser suficientes para impulsar una reactivación más marcada. La recuperación de los salarios y del crédito serán claves de acá en adelante.
A once meses de las posibles PASO, empiezan a plantearse escenarios sobre cómo se va a transitar el próximo año y en qué condiciones podría llegar la economía al momento de votar. Por ahora, el Gobierno mantiene una imagen relativamente aceptable a pesar del deterioro reciente, pero enfrenta desafíos importantes en cuatro frentes.
Termina una buena semana para los indicadores financieros, con el dólar quieto, las tasas de interés estables y el riesgo país en baja. Parte de la explicación está en el efecto que generaron las declaraciones del secretario del Tesoro, Scott Bessent, y su reunión con Toto Caputo durante el encuentro del G-20 en Carolina del Norte. Ambas cosas alimentaron las expectativas de que Estados Unidos estaría nuevamente dispuesto a apoyar financieramente al gobierno de Milei en caso de ser necesario.
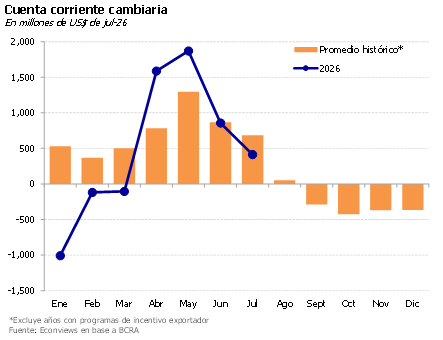
Tipo de cambio estable. El dólar se mantuvo en la zona de AR$1,515 en la última semana, con algo menos de presión alcista, aunque igual necesitó ayuda del BCRA para mantenerse quieto, a juzgar por el volumen negociado en títulos dollar linked. El correlato de un mercado cambiario más presionado es un Banco Central que compra menos reservas. En agosto compró US$ 770 millones, bien por debajo del promedio de US$ 1,905 millones de los primeros siete meses del año, aunque lo positivo es que de todas formas sigue con saldo comprador. La clave hacia adelante será que vuelvan los flujos financieros, pero no vemos un mercado cambiario tan holgado como en el primer semestre.
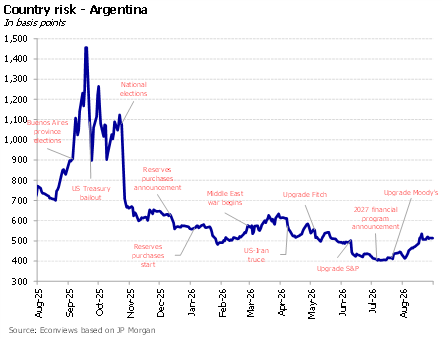
Argentina’s country risk, as measured by the EMBI, has increase 100 points in the last month, bringing it back to the levels of last February. This sudden increase does not have an easy explanation, because it followed an upgrade by the three main rating agencies, in a year in which the Central Bank bought over 14 billion dollars in international reserves.
De a poco la discusión electoral empieza a ganar terreno en la agenda pública. La popularidad del oficialismo no es baja, pero en las encuestas se están viendo los costos que paga por una economía que no tiene fuerza en los grandes centros urbanos. El Índice de confianza en el gobierno elaborado por la UTDT está cerca de los mínimos de la gestión y de acuerdo con consultoras privadas el porcentaje de desaprobación de la gestión es superior al de aprobación.
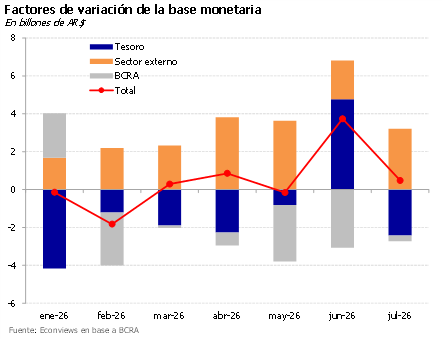
Dólar estresado. En una semana más tensa en el frente cambiario por el fixing del título dollar linked que vence a fin de mes, el dólar cerró ayer en AR$ 1,514, un nuevo nivel donde parece haberse plantado el Gobierno. El volumen operado en dollar linked venía subiendo desde el viernes pasado y ayer se disparó con el fixing, lo que sugiere bastante intervención del BCRA. También se vio al Tesoro vendiendo algunos dólares para contener la presión, según se desprende de los últimos datos monetarios. La semana que viene debería descomprimir un poco la presión, pero vemos la tendencia del tipo de cambio para arriba.
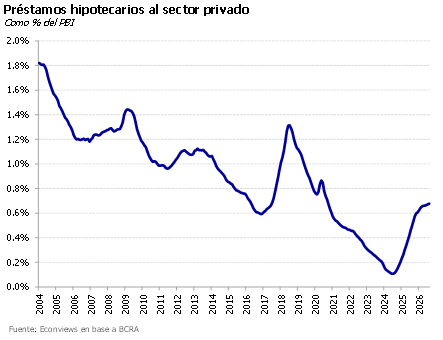
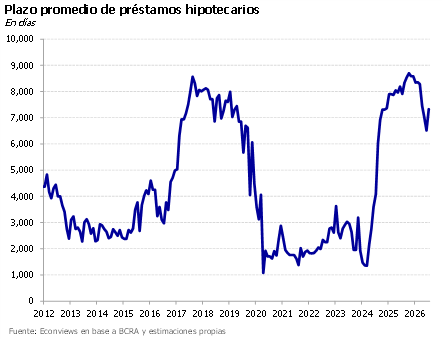
El uso de fondos del FGS para fondear créditos hipotecarios es positivo y está en línea con lo que veníamos promoviendo en nuestros informes, porque es una de las pocas políticas de estímulo que no requiere tocar alguna de las vacas sagradas de Milei: el déficit fiscal, el tipo de cambio o la emisión monetaria. Con esta medida, que se suma a la flexibilización de los créditos en dólares, el Gobierno parece reconocer la debilidad de algunos sectores de la actividad y muestra pragmatismo.
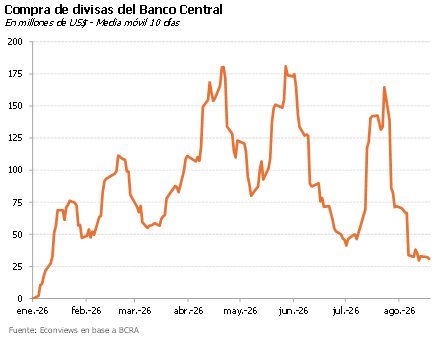
No hay dudas de que el segundo semestre presenta un panorama más complejo para la economía argentina. La abundante oferta de dólares que permitió mantener la estabilidad cambiaria y comprar más de US$ 13 mil millones de dólares durante la primera parte del año, parece haber quedado atrás y mientras la actividad económica sigue débil, el humor del mercado se volvió un poco más negativo. Por ahora, el Gobierno concentra sus esfuerzos en mantener la estabilidad cambiaria. La pregunta es si eso alcanza para revertir la tendencia.
Riesgo país a 517. El índice EMBI subió en torno a 100 puntos básicos desde el 3 de agosto, alcanzando el nivel más alto en dos meses. Empezó como algo idiosincrático, por el deterioro de Milei en las encuestas y los datos lúgubres de actividad, a contramano del resto de los países “de alto riesgo” como Ecuador o Egipto que veían bajar su costo de financiamiento. Esta semana, con las declaraciones de Trump sobre Ormuz y la intervención de Scott Bessent para bajar las tasas largas americanas, el clima risk-off fue global. A medida que se acercan las elecciones 2027, las ventanas para volver a los mercados se acortan.
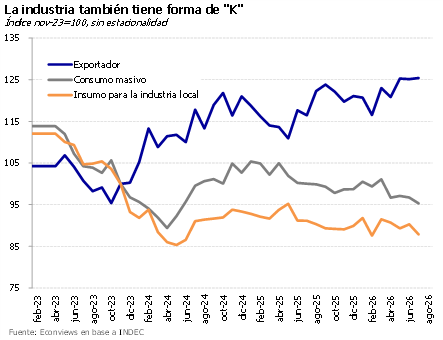
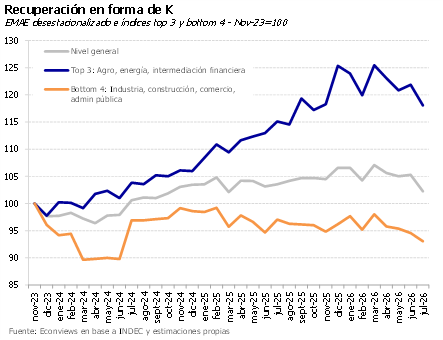
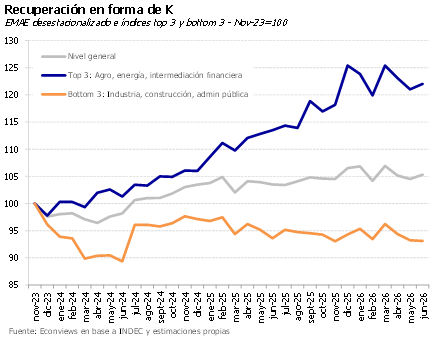
Es un secreto a voces que gran parte de la economía no arranca. El consumo masivo cae según las consultoras que siguen el tema, mientras que construcción, industria y comercio están aletargados. Los sectores que sí crecen (minería, agro y energía) representan apenas el 13% del PBI, con lo que no alcanza para levantar la economía en su conjunto. No hablamos de una crisis, como sí las hubo otras veces, pero una gran parte de la economía sigue sufriendo. De hecho, los últimos datos alimentan el nerviosismo porque el segundo trimestre se perfila para cerrar con una caída del PBI y los primeros números de julio tampoco son demasiado alentadores.
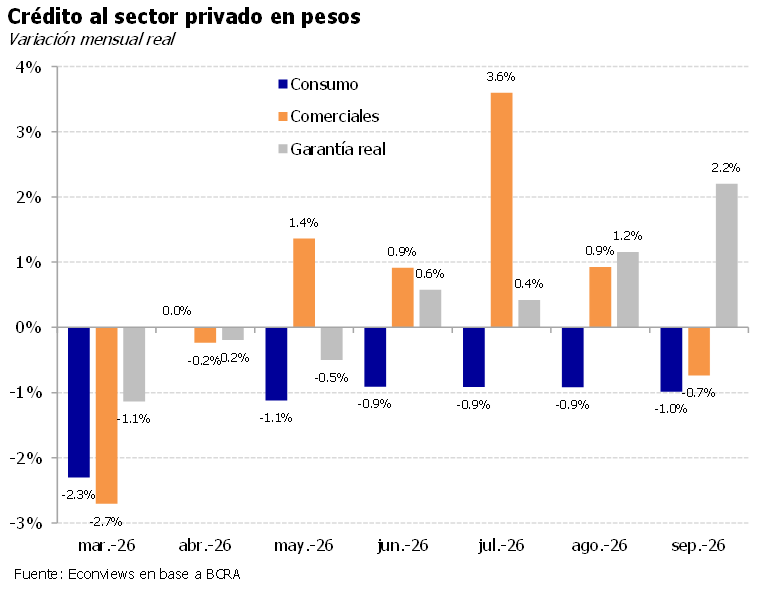
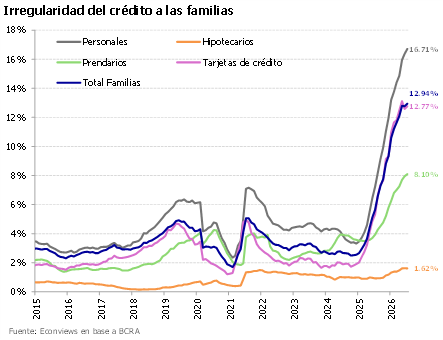
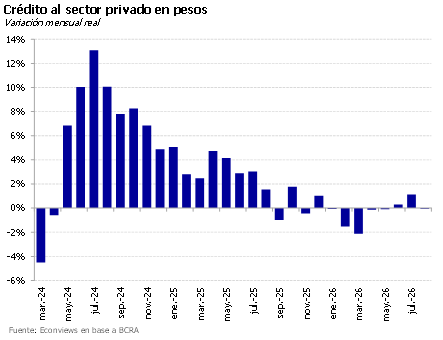
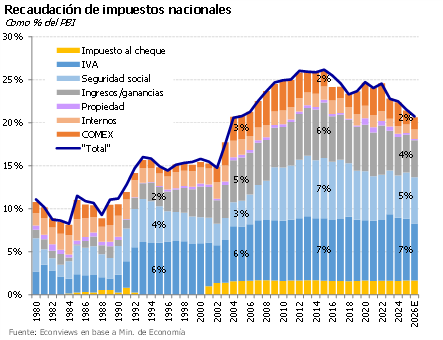
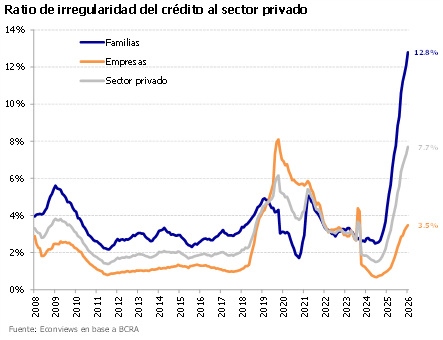
Una de las posibles razones que subyacen al flojo nivel de actividad en una gran parte de la economía es el estancamiento del crédito. En este sentido, hay dos temas que se están discutiendo: la mora, que ha subido y todavía no se le ha encontrado una solución, y una mayor laxitud de la regulación para otorgar préstamos en dólares.
Las encuestas ponen nerviosos a los inversores. El riesgo país venía moviéndose al compás de la volatilidad internacional, pero en agosto se desacopló del resto de los emergentes y subió hasta los 471 puntos, unos 50 puntos por encima del mínimo alcanzado el 3 de agosto. La canasta de países de alto riesgo comparables, en cambio, comprimió unos 10 puntos en el mismo período, lo que sugiere que la suba tuvo más que ver con factores domésticos, posiblemente con el nerviosismo que generaron las últimas encuestas de opinión. En particular, las de AtlasIntel y UTDT mostraron que la imagen del Gobierno está en mínimos de la gestión. La volatilidad del mercado probablemente irá en aumento a medida que nos acerquemos a 2027.
Banda dentro de la banda. Más allá del evento puntual del martes pasado, cuando estimamos que el Tesoro vendió US$ 145 millones para contener al dólar, la presión cambiaria siguió sin aflojar en los últimos días. El gobierno se mantiene firme en la postura de no dejar que el tipo de cambio supere los AR$ 1,500, ofreciendo cobertura con títulos dollar-linked y plantándose en ese nivel (a confirmar con los datos monetarios de los próximos días). El BCRA bajó el ritmo de compras y acumuló solo US$ 54 millones en los primeros tres días hábiles de agosto. Nuestra visión es que el tipo de cambio va a seguir presionado en los próximos meses, pero el Gobierno buscará administrar la suba para que no haya saltos que pongan nervioso al mercado. Esperamos que se mueva como mínimo al ritmo de la inflación.
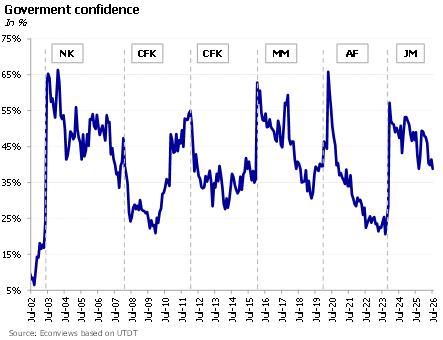
The World Cup is over and now the focus is once again on the economy, with an eye on next year’s election. On the political front, the government faces a mixed outlook. On the one hand, the index of confidence in the government published by Universidad Di Tella shows a drop of 6.5% in July, a worrisome figure, though on the other hand, it benefits from a divided opposition without a clear leader that can challenge Milei in the presidential election. The Peronist party is entangled in internal disputes between Cristina Kirchner and Axel Kicillof, while the moderate opposition (including moderate Peronists, radicals, and former PRO) cannot get its act together. True, the elections are a year away and many things can happen along the way, but for the moment the government seems to be leading the opinion polls.
Milei, en una muestra de pragmatismo, decidió mantener abierto el Banco Central y darle independencia del poder político. Además, anunció que va a presentar una nueva ley para desarrollar el mercado de capitales y otra para reformar el mercado de seguros. Son tres iniciativas que, en principio, van en la dirección correcta. El problema es que, al menos por ahora, buena parte de esas ideas todavía no se reflejan en la práctica del propio Gobierno.
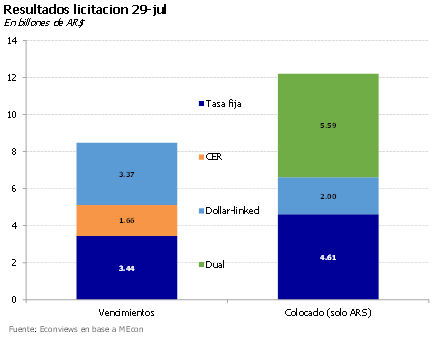
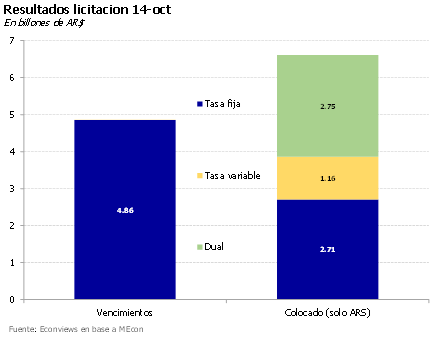
Dólar picante. El tipo de cambio volvió al centro de la escena y el martes se acercó a los AR$1,500, cortando la racha de 135 ruedas consecutivas con saldo comprador del BCRA en el MULC. Como viene pasando en los últimos meses, el tipo de cambio tiende a presionar los días en que se fija el precio de las letras dollar linked, y el martes no fue la excepción, aunque esta vez hizo falta más intervención para contener la suba (trascendió que el Tesoro habría vendido dólares spot). Más allá de este evento puntual, ayer el dólar retrocedió un poco y el BCRA compró US$ 36 millones. En la licitación de ayer el Tesoro absorbió unos AR$ 3.7 billones, mientras que la liquidez excedente rondaba los AR$ 2 billones, así que las tasas podrían tensarse si es que no hubo inyección de pesos por otra vía. Queda claro que al Gobierno no le resulta cómodo un dólar arriba de AR$ 1,500. Nuestro escenario sigue más cerca del dólar Ravier de AR$ 1,800 para fin de año.
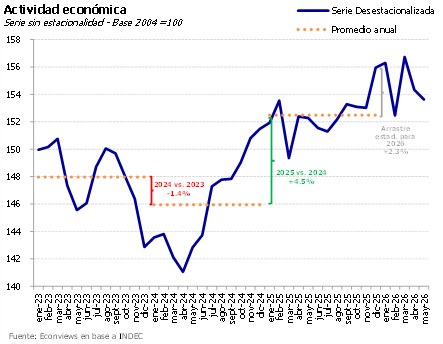
La volatilidad se mantiene en los mercados internacionales con el petróleo volviendo a coquetear con los 100 dólares el barril, y las tasas de largo plazo volviendo a los niveles más altos del año por temor a que suba la inflación. Esta combinación complicó a casi todos los emergentes, que vieron subir los tipos de cambio y sufrieron aumentos en el riesgo país, dos factores que también afectaron a la Argentina. Vivimos en un contexto donde las condiciones externas cambian casi a diario.