Informes
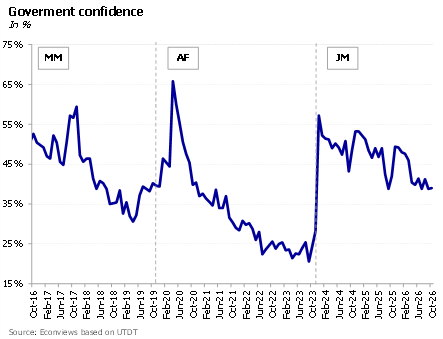
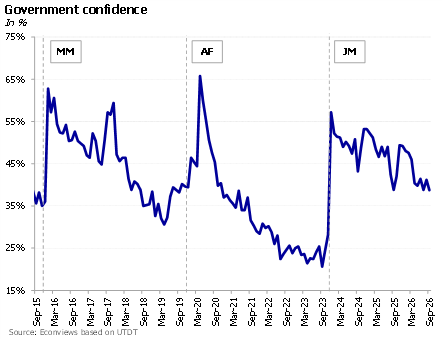
We are still a year away from the presidential elections, but the anxiety about the outcome is already affecting investment decisions. The government’s slide in public opinion appears to have stopped, as the index of confidence in the government improved 0.8% in October. The mood appeared to be dominated by economic indicators that have been disappointing in recent months, especially regarding economic activity, employment and inflation. The government is now suffering from making promises that it has not been able to deliver, a fact that is generating concerns among investors and the population at large.
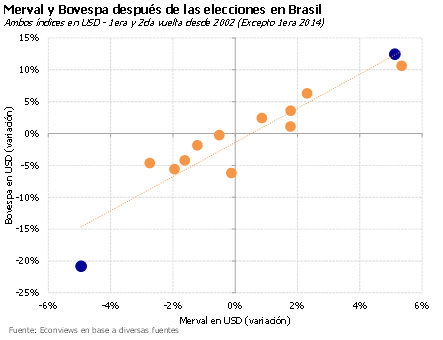
Efecto Lula. La remontada de Lula en Brasil les dio un nuevo golpe a los bonos y acciones argentinas y llevó al riesgo país a la zona de 750 puntos. Otros emisores de alto riesgo, como Ecuador y Egipto, también vienen sufriendo, lo que muestra un mercado más selectivo con el crédito emergente. En esa volteada, Argentina no tiene drivers sólidos para atraer nuevos compradores de cara a un año electoral que se percibe muy volátil y con resultado abierto. Esto pesa aun cuando las encuestas muestran la imagen del gobierno estable desde hace algunos meses, en niveles relativamente aceptables para esta altura del mandato.
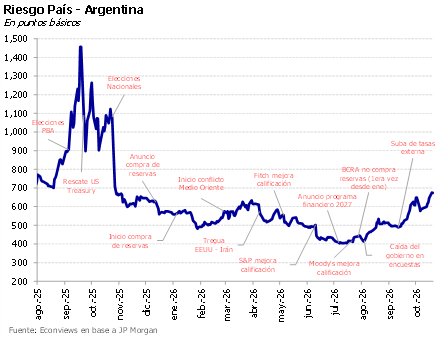
El riesgo país sigue atado al humor global. Esta semana volvió a estar bajo presión y llegó a tocar los 700 puntos, aunque después descomprimió un poco y ayer cerró en 674. Los inversores siguen muy cautos con Argentina y cualquier movimiento del mercado internacional pega de lleno en los bonos, aunque el castigo también alcanzó a otros emisores de alto riesgo como Ecuador. El contexto externo seguirá siendo un driver importante, pero además el calendario electoral ya condiciona cualquier mejora sustancial.
En los últimos días se instaló el debate económico sobre si Argentina no crece porque el Banco Central compra muchas reservas, y esa operación “mata la actividad”. La base del argumento es que cuando el Banco Central compra dólares emite pesos, pero después el Tesoro los retira colocando deuda, sacándole crédito al sector privado. Si esos pesos quedaran en la economía, entonces se estimularía el crédito, la actividad y el consumo. Sería una forma de reactivar una economía que está empantanada desde hace varios meses.
Pasó otra semana complicada en los mercados que llevó al riesgo país arriba de los 700 puntos, el nivel más alto desde las elecciones del año pasado. Los datos de actividad de agosto no ayudaron a mejorar el ánimo inversor, pero la buena noticia es que la mala onda no se trasladó al tipo de cambio. Mientras tanto, la política empezó a meter la cola y condiciona cualquier mejora. Se vienen meses decisivos para llegar bien parados a la maratón electoral.
La discusión electoral empieza a ganar terreno en la agenda pública. La popularidad del oficialismo no es baja, pero en las encuestas se están viendo los costos que paga por una economía que no tiene fuerza en los grandes centros urbanos. El Índice de confianza en el gobierno elaborado por la UTDT está en valores mínimos para este gobierno y de acuerdo con consultoras privadas el porcentaje de desaprobación de la gestión es superior al de aprobación.
While the presidential elections are almost a year away, speculation about what might happen is already coming into focus. The political race has already started, and everybody is looking at opinion polls. Milei and Kicillof are now the main candidates, and they have very different views about the economy. If Milei wins (which today still appears as the most likely outcome) we expect that the current policies will be maintained, meaning a sharp reduction in Argentina’s country risk, lower rates of inflation and a rebound of investment.
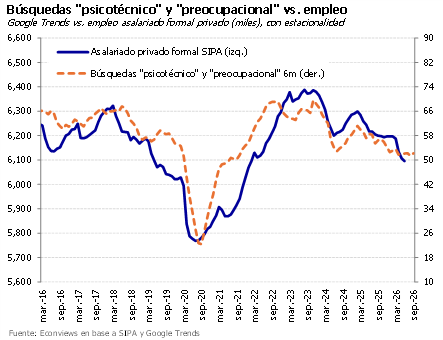
Esta semana se conoció que el empleo privado cayó por decimocuarto mes consecutivo. Con una economía que en buena parte sigue débil y un mercado laboral frágil, vuelve la pregunta de si alcanza con el boom de Vaca Muerta y la minería, y cómo hacer para que derramen al resto de los sectores. No hay una respuesta clara, pero es una discusión que hay que empezar a dar pensando en la Argentina de los próximos años.
Existe una discusión sobre si la política monetaria del Banco Central es restrictiva y si está contribuyendo a bajar la inflación. La respuesta cambia según se mire la tasa de interés o la cantidad de dinero, y la lectura se complicó desde que a mediados del año pasado dejó de haber tasa de referencia y el Banco Central pasó a fijarse objetivos de cantidad de dinero poco claros. Vayamos por partes.
Terminó un tercer trimestre complicado para la economía argentina, con un contexto internacional que empujó el riesgo país por encima de los 600 puntos y una actividad en caída. Pero en medio de las pálidas empezaron a aparecer algunos indicios que dan algo de optimismo para el último trimestre del año.
Cierra una semana muy mala para Argentina con el riesgo país subiendo casi 90 puntos frente al viernes pasado y datos muy feos de actividad. El programa económico enfrenta hoy un panorama bastante más complicado que el que veíamos hace seis meses y cuando miramos qué cambió, encontramos tres factores que se fueron combinando en muy poco tiempo:
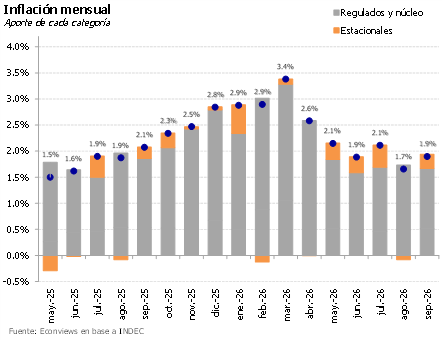
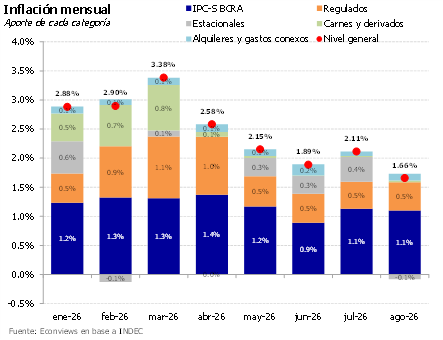
La inflación, en línea con lo esperado. Septiembre cerró en 1.9% y nuestra lectura es que fue un dato bastante bueno. La núcleo bajó de 1.8% a 1.7%, quedó por debajo del 2% por quinto mes consecutivo y fue el septiembre más bajo desde 2017. La aceleración esperable vino por servicios y alimentos estacionales, mientras que la sorpresa estuvo en vestimenta, que subió por debajo del promedio en un mes que suele ser alto por el cambio de temporada. Habrá que ver si parte de eso se traslada a octubre. Nuestro scraper muestra una leve aceleración en alimentos en lo que va del mes y seguirá la presión por el lado de las tarifas, por lo que esperamos otro número en torno a 1.9% o alguna décima más.
Efecto Bolsonaro. El triunfo de Flávio Bolsonaro en la primera vuelta de las elecciones de Brasil impulsó a todos
los activos argentinos y llevó el riesgo país otra vez por debajo de los 600 puntos. En lo político, un gobierno
de Bolsonaro podría significar apoyo para Argentina el año que viene por su alineamiento ideológico con
Milei, aunque también podría competir con él por la atención de Trump. En lo económico, implica un real
más fuerte (se apreció 4% esta semana) y algo de alivio para el peso y la competitividad argentina. Las
condiciones externas siguen siendo exigentes, con la tasa a 10 años de EEUU en 5.30% y un dólar que se
fortaleció más de 3% en el último mes. Si no empeoran, podemos esperar una leve mejora del riesgo país de
la mano de mejores datos de actividad y más compras de reservas.
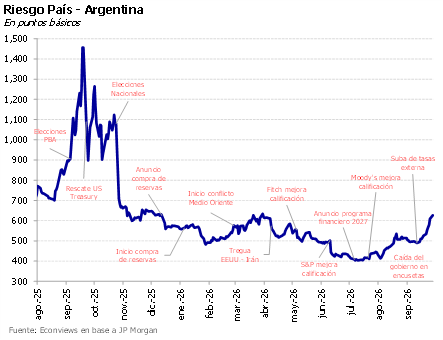
Un respiro para el riesgo país. Después de la escalada que lo llevó a tocar los 628 puntos el lunes, el riesgo país encontró algo de alivio en las últimas dos ruedas y bajó a 609 puntos. Las tasas en EE.UU. siguen en alza (la de 10 años en 5.29% y la de 30 años en 5.64%) y eso ya empezó a pegarle al resto de los emergentes, que venían aguantando bastante bien, aunque Argentina sigue siendo el más perjudicado. Creemos que el mercado va a esperar nuevos drivers antes de moverse con más fuerza. En lo local, habrá que ver si la actividad se recupera y cómo evolucionan las encuestas, y afuera, que las tasas dejen de subir. En el corto plazo no lo vemos volviendo a la zona de 400 puntos.
Preocupa la suba del riesgo país. La dinámica de la deuda argentina empeoró en la última semana y el riesgo país subió a 556 puntos, justo mientras Caputo se reunía con inversores en Nueva York. Más allá del impacto que pueda tener la suba de tasas en Estados Unidos, lo preocupante es que el deterioro fue a contramano del resto de los emergentes y de la región, lo que indica que empeoró la percepción sobre Argentina en particular. Probablemente el disparador haya sido la caída de la imagen de Milei en los últimos meses, a lo que se suman las dudas sobre el escenario electoral del año que viene con una actividad económica que no termina de levantar. Con estas tasas, el financiamiento en dólares para el Tesoro sigue cerrado.
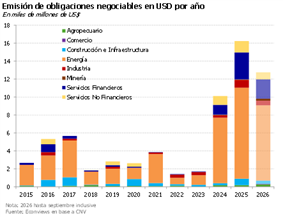
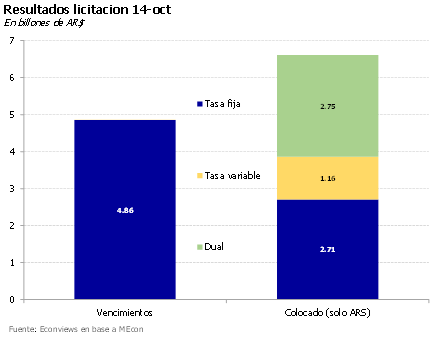
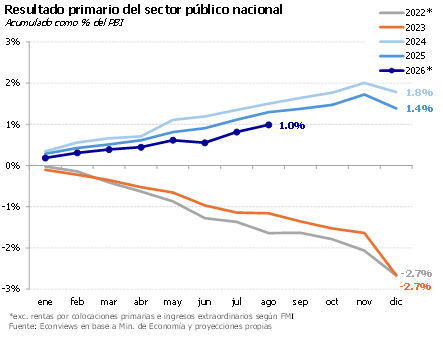
Un presupuesto optimista. El Gobierno envió el proyecto de Presupuesto 2027 con un superávit primario de 1.3% del PBI, una inflación interanual de 18%, tipo de cambio oficial de 1,600 para fin de 2026 y de 1,848 para fin de 2027 (una suba de 15.5%), y un crecimiento de 3% para este año y de 4% para el año próximo. El proyecto también asume una emisión de Bonares equivalente a unos US$ 11,000 millones para cumplir el programa financiero, y no incluye emisiones en el exterior. Como suele ocurrir, las proyecciones, sobre todo las ligadas a crecimiento e inflación parecen un poco optimistas.
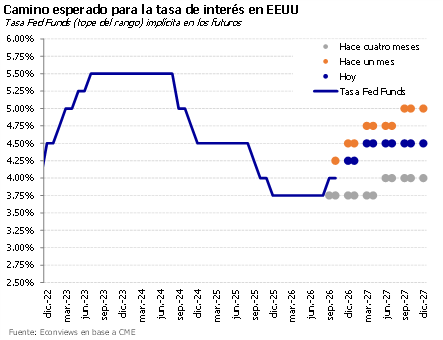
El año arrancó con el mercado esperando dos bajas de tasas de la Reserva Federal y probablemente termine con dos subas. Kevin Warsh, que llegó a la presidencia de la FED de la mano de Trump con la consigna de bajar las tasas, tuvo que ponerse el traje de banquero central y esta semana las subió 25 puntos básicos dejando abierta la puerta a otro ajuste antes de fin de año. El Banco Central Europeo y el Banco de Japón fueron en la misma dirección. La tasa del bono del Tesoro a 10 años, que es la referencia para cualquier emisión de deuda argentina, llegó a 5%, el nivel más alto desde 2007, cuando en marzo estaba cerca de 4%.
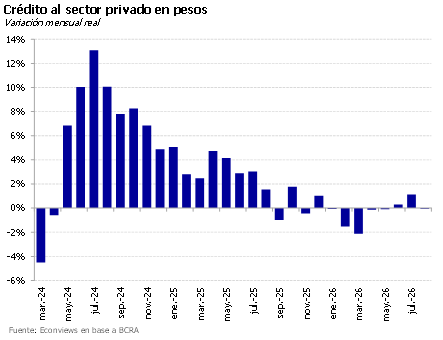
Siguen los datos feos de actividad. La industria y la construcción cayeron 5% y 4.6% mensual en julio, respectivamente, y encendieron luces amarillas. Si bien el dato de construcción estuvo en línea con indicadores tempranos, el de la industria fue bastante peor a lo anticipado, y con estos números es probable que el EMAE muestre una caída importante en julio. Por ahora el Gobierno intenta reactivar con los créditos en dólares y los hipotecarios, y sugirió la idea de subir el salario mínimo en convenios colectivos. Las medidas ayudan, pero no parecen ser suficientes para impulsar una reactivación más marcada. La recuperación de los salarios y del crédito serán claves de acá en adelante.
A once meses de las posibles PASO, empiezan a plantearse escenarios sobre cómo se va a transitar el próximo año y en qué condiciones podría llegar la economía al momento de votar. Por ahora, el Gobierno mantiene una imagen relativamente aceptable a pesar del deterioro reciente, pero enfrenta desafíos importantes en cuatro frentes.
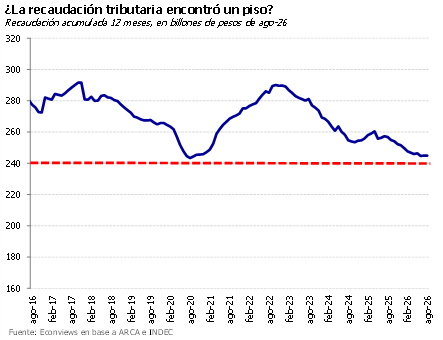
Termina una buena semana para los indicadores financieros, con el dólar quieto, las tasas de interés estables y el riesgo país en baja. Parte de la explicación está en el efecto que generaron las declaraciones del secretario del Tesoro, Scott Bessent, y su reunión con Toto Caputo durante el encuentro del G-20 en Carolina del Norte. Ambas cosas alimentaron las expectativas de que Estados Unidos estaría nuevamente dispuesto a apoyar financieramente al gobierno de Milei en caso de ser necesario.
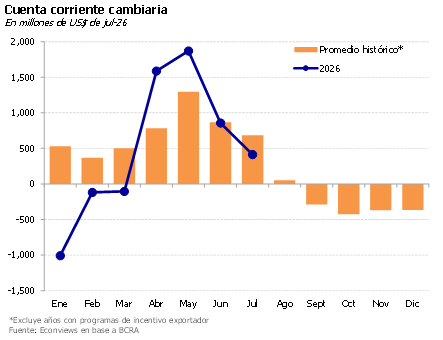
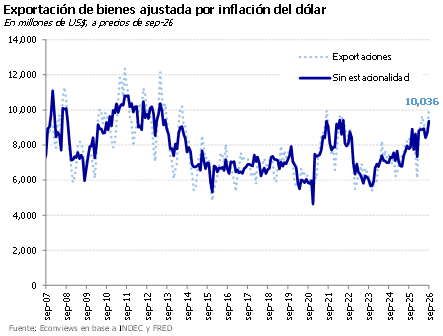
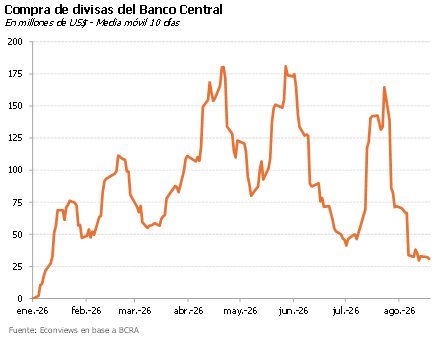
Tipo de cambio estable. El dólar se mantuvo en la zona de AR$1,515 en la última semana, con algo menos de presión alcista, aunque igual necesitó ayuda del BCRA para mantenerse quieto, a juzgar por el volumen negociado en títulos dollar linked. El correlato de un mercado cambiario más presionado es un Banco Central que compra menos reservas. En agosto compró US$ 770 millones, bien por debajo del promedio de US$ 1,905 millones de los primeros siete meses del año, aunque lo positivo es que de todas formas sigue con saldo comprador. La clave hacia adelante será que vuelvan los flujos financieros, pero no vemos un mercado cambiario tan holgado como en el primer semestre.
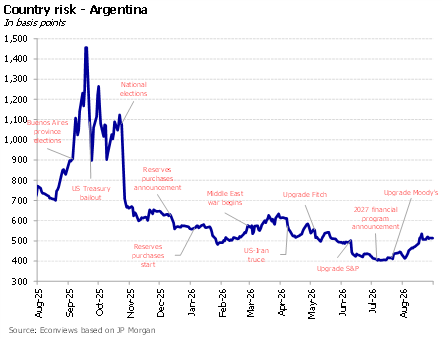
Argentina’s country risk, as measured by the EMBI, has increase 100 points in the last month, bringing it back to the levels of last February. This sudden increase does not have an easy explanation, because it followed an upgrade by the three main rating agencies, in a year in which the Central Bank bought over 14 billion dollars in international reserves.
De a poco la discusión electoral empieza a ganar terreno en la agenda pública. La popularidad del oficialismo no es baja, pero en las encuestas se están viendo los costos que paga por una economía que no tiene fuerza en los grandes centros urbanos. El Índice de confianza en el gobierno elaborado por la UTDT está cerca de los mínimos de la gestión y de acuerdo con consultoras privadas el porcentaje de desaprobación de la gestión es superior al de aprobación.
Dólar estresado. En una semana más tensa en el frente cambiario por el fixing del título dollar linked que vence a fin de mes, el dólar cerró ayer en AR$ 1,514, un nuevo nivel donde parece haberse plantado el Gobierno. El volumen operado en dollar linked venía subiendo desde el viernes pasado y ayer se disparó con el fixing, lo que sugiere bastante intervención del BCRA. También se vio al Tesoro vendiendo algunos dólares para contener la presión, según se desprende de los últimos datos monetarios. La semana que viene debería descomprimir un poco la presión, pero vemos la tendencia del tipo de cambio para arriba.
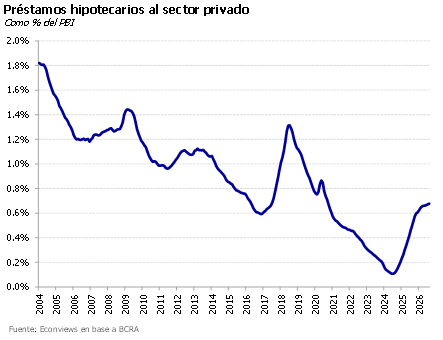
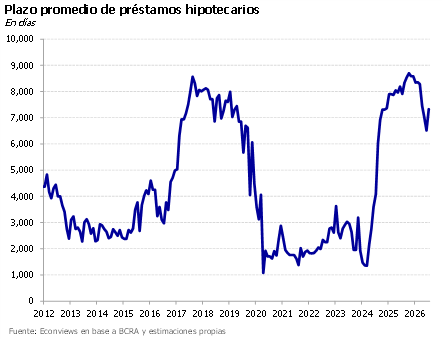
El uso de fondos del FGS para fondear créditos hipotecarios es positivo y está en línea con lo que veníamos promoviendo en nuestros informes, porque es una de las pocas políticas de estímulo que no requiere tocar alguna de las vacas sagradas de Milei: el déficit fiscal, el tipo de cambio o la emisión monetaria. Con esta medida, que se suma a la flexibilización de los créditos en dólares, el Gobierno parece reconocer la debilidad de algunos sectores de la actividad y muestra pragmatismo.
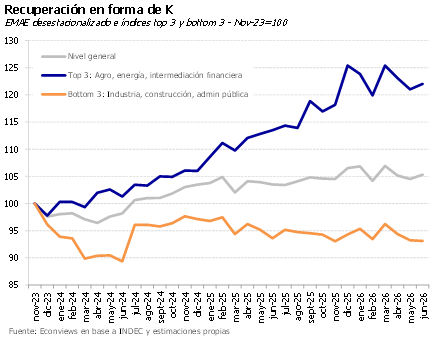
No hay dudas de que el segundo semestre presenta un panorama más complejo para la economía argentina. La abundante oferta de dólares que permitió mantener la estabilidad cambiaria y comprar más de US$ 13 mil millones de dólares durante la primera parte del año, parece haber quedado atrás y mientras la actividad económica sigue débil, el humor del mercado se volvió un poco más negativo. Por ahora, el Gobierno concentra sus esfuerzos en mantener la estabilidad cambiaria. La pregunta es si eso alcanza para revertir la tendencia.
Riesgo país a 517. El índice EMBI subió en torno a 100 puntos básicos desde el 3 de agosto, alcanzando el nivel más alto en dos meses. Empezó como algo idiosincrático, por el deterioro de Milei en las encuestas y los datos lúgubres de actividad, a contramano del resto de los países “de alto riesgo” como Ecuador o Egipto que veían bajar su costo de financiamiento. Esta semana, con las declaraciones de Trump sobre Ormuz y la intervención de Scott Bessent para bajar las tasas largas americanas, el clima risk-off fue global. A medida que se acercan las elecciones 2027, las ventanas para volver a los mercados se acortan.

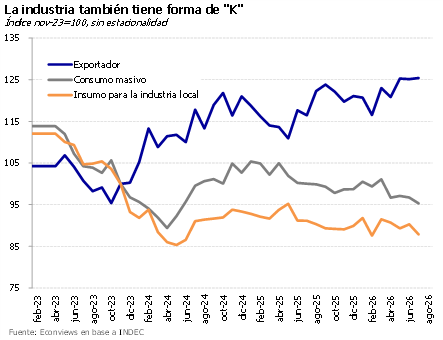
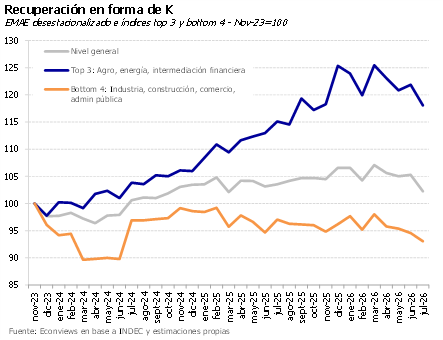
Es un secreto a voces que gran parte de la economía no arranca. El consumo masivo cae según las consultoras que siguen el tema, mientras que construcción, industria y comercio están aletargados. Los sectores que sí crecen (minería, agro y energía) representan apenas el 13% del PBI, con lo que no alcanza para levantar la economía en su conjunto. No hablamos de una crisis, como sí las hubo otras veces, pero una gran parte de la economía sigue sufriendo. De hecho, los últimos datos alimentan el nerviosismo porque el segundo trimestre se perfila para cerrar con una caída del PBI y los primeros números de julio tampoco son demasiado alentadores.

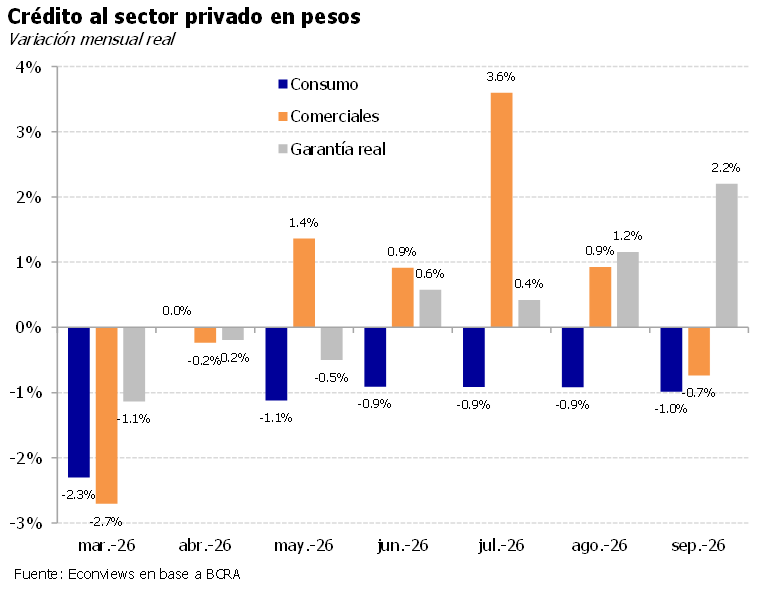
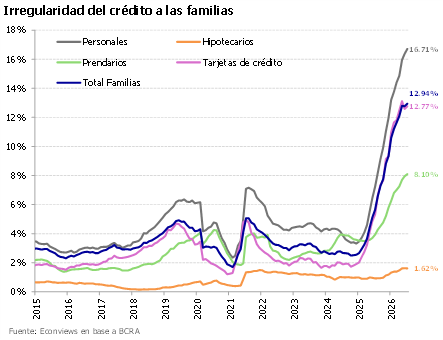
Una de las posibles razones que subyacen al flojo nivel de actividad en una gran parte de la economía es el estancamiento del crédito. En este sentido, hay dos temas que se están discutiendo: la mora, que ha subido y todavía no se le ha encontrado una solución, y una mayor laxitud de la regulación para otorgar préstamos en dólares.

Las encuestas ponen nerviosos a los inversores. El riesgo país venía moviéndose al compás de la volatilidad internacional, pero en agosto se desacopló del resto de los emergentes y subió hasta los 471 puntos, unos 50 puntos por encima del mínimo alcanzado el 3 de agosto. La canasta de países de alto riesgo comparables, en cambio, comprimió unos 10 puntos en el mismo período, lo que sugiere que la suba tuvo más que ver con factores domésticos, posiblemente con el nerviosismo que generaron las últimas encuestas de opinión. En particular, las de AtlasIntel y UTDT mostraron que la imagen del Gobierno está en mínimos de la gestión. La volatilidad del mercado probablemente irá en aumento a medida que nos acerquemos a 2027.