Reports
There is an ongoing debate over whether the Central Bank’s monetary policy is tight and whether it is helping bring inflation down. The answer depends on whether you look at interest rates or the money supply, and the picture has become murkier since mid-last year, when the policy rate was abandoned and the Central Bank shifted to loosely defined monetary aggregate targets. Let’s take it step by step.
Last week was a very bad one for Argentina, with country risk up almost 90 points from the previous Friday and very weak activity data. The economic program now faces a considerably more complicated outlook than the one we saw six months ago, and when we look at what changed, we find three factors that have combined in a very short time:
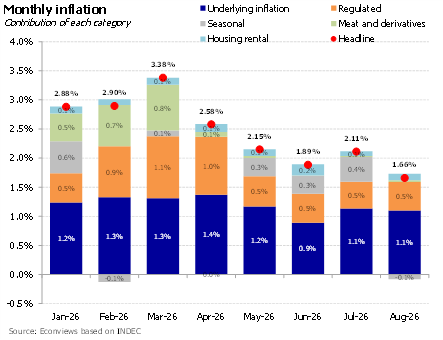
La inflación, en línea con lo esperado. Septiembre cerró en 1.9% y nuestra lectura es que fue un dato bastante bueno. La núcleo bajó de 1.8% a 1.7%, quedó por debajo del 2% por quinto mes consecutivo y fue el septiembre más bajo desde 2017. La aceleración esperable vino por servicios y alimentos estacionales, mientras que la sorpresa estuvo en vestimenta, que subió por debajo del promedio en un mes que suele ser alto por el cambio de temporada. Habrá que ver si parte de eso se traslada a octubre. Nuestro scraper muestra una leve aceleración en alimentos en lo que va del mes y seguirá la presión por el lado de las tarifas, por lo que esperamos otro número en torno a 1.9% o alguna décima más.
Efecto Bolsonaro. El triunfo de Flávio Bolsonaro en la primera vuelta de las elecciones de Brasil impulsó a todos
los activos argentinos y llevó el riesgo país otra vez por debajo de los 600 puntos. En lo político, un gobierno
de Bolsonaro podría significar apoyo para Argentina el año que viene por su alineamiento ideológico con
Milei, aunque también podría competir con él por la atención de Trump. En lo económico, implica un real
más fuerte (se apreció 4% esta semana) y algo de alivio para el peso y la competitividad argentina. Las
condiciones externas siguen siendo exigentes, con la tasa a 10 años de EEUU en 5.30% y un dólar que se
fortaleció más de 3% en el último mes. Si no empeoran, podemos esperar una leve mejora del riesgo país de
la mano de mejores datos de actividad y más compras de reservas.
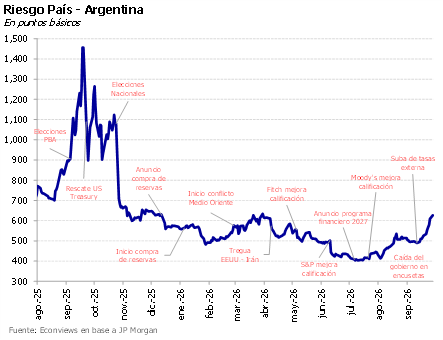
Un respiro para el riesgo país. Después de la escalada que lo llevó a tocar los 628 puntos el lunes, el riesgo país encontró algo de alivio en las últimas dos ruedas y bajó a 609 puntos. Las tasas en EE.UU. siguen en alza (la de 10 años en 5.29% y la de 30 años en 5.64%) y eso ya empezó a pegarle al resto de los emergentes, que venían aguantando bastante bien, aunque Argentina sigue siendo el más perjudicado. Creemos que el mercado va a esperar nuevos drivers antes de moverse con más fuerza. En lo local, habrá que ver si la actividad se recupera y cómo evolucionan las encuestas, y afuera, que las tasas dejen de subir. En el corto plazo no lo vemos volviendo a la zona de 400 puntos.
Preocupa la suba del riesgo país. La dinámica de la deuda argentina empeoró en la última semana y el riesgo país subió a 556 puntos, justo mientras Caputo se reunía con inversores en Nueva York. Más allá del impacto que pueda tener la suba de tasas en Estados Unidos, lo preocupante es que el deterioro fue a contramano del resto de los emergentes y de la región, lo que indica que empeoró la percepción sobre Argentina en particular. Probablemente el disparador haya sido la caída de la imagen de Milei en los últimos meses, a lo que se suman las dudas sobre el escenario electoral del año que viene con una actividad económica que no termina de levantar. Con estas tasas, el financiamiento en dólares para el Tesoro sigue cerrado.
The year began with the market expecting two rate cuts from the Federal Reserve and will probably end with two hikes. Kevin Warsh, who reached the Fed’s chairmanship with Trump’s backing and a mandate to lower rates, had to act like a conventional central banker, raising rates by 25 basis points last week, leaving the door open to another adjustment before year-end. The European Central Bank and the Bank of Japan moved in the same direction. The 10-year Treasury yield, the benchmark for any Argentine debt issuance, reached 5%, its highest level since 2007, after standing close to 4% in March.
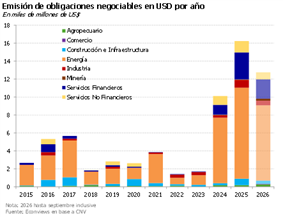
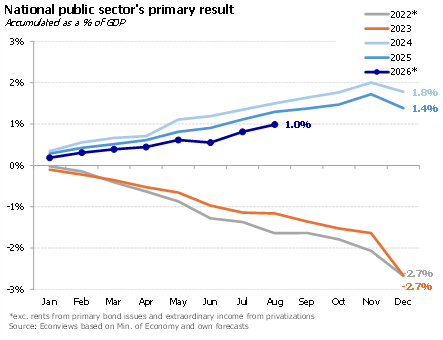
Un presupuesto optimista. El Gobierno envió el proyecto de Presupuesto 2027 con un superávit primario de 1.3% del PBI, una inflación interanual de 18%, tipo de cambio oficial de 1,600 para fin de 2026 y de 1,848 para fin de 2027 (una suba de 15.5%), y un crecimiento de 3% para este año y de 4% para el año próximo. El proyecto también asume una emisión de Bonares equivalente a unos US$ 11,000 millones para cumplir el programa financiero, y no incluye emisiones en el exterior. Como suele ocurrir, las proyecciones, sobre todo las ligadas a crecimiento e inflación parecen un poco optimistas.
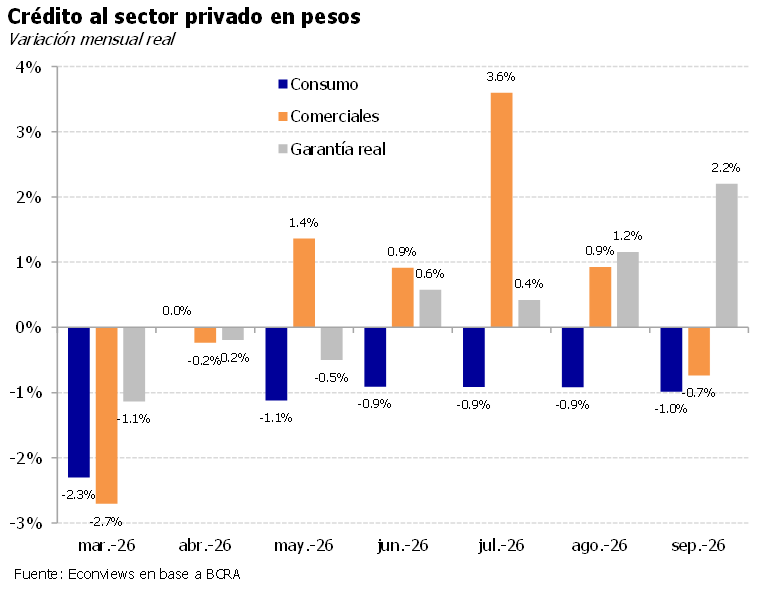
Siguen los datos feos de actividad. La industria y la construcción cayeron 5% y 4.6% mensual en julio, respectivamente, y encendieron luces amarillas. Si bien el dato de construcción estuvo en línea con indicadores tempranos, el de la industria fue bastante peor a lo anticipado, y con estos números es probable que el EMAE muestre una caída importante en julio. Por ahora el Gobierno intenta reactivar con los créditos en dólares y los hipotecarios, y sugirió la idea de subir el salario mínimo en convenios colectivos. Las medidas ayudan, pero no parecen ser suficientes para impulsar una reactivación más marcada. La recuperación de los salarios y del crédito serán claves de acá en adelante.
With eleven months to go until the possible primary elections (PASO), scenarios are already starting to take shape around how the next year may unfold and in what condition the economy could arrive at election time. For now, the Government still enjoys relatively acceptable approval ratings despite the recent deterioration, but it faces important challenges on four fronts.
Last week was a good one for financial indicators, with FX stable and interest rates stable, and country risk declining. Part of the explanation lies in the effect generated by the remarks of Scott Bessent and his meeting with Toto Caputo during the G-20 gathering in North Carolina. Both developments fueled expectations that the United States would once again be willing to provide financial support to Milei’s government if necessary.
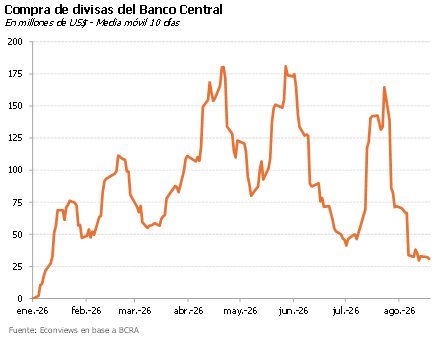
Tipo de cambio estable. El dólar se mantuvo en la zona de AR$1,515 en la última semana, con algo menos de presión alcista, aunque igual necesitó ayuda del BCRA para mantenerse quieto, a juzgar por el volumen negociado en títulos dollar linked. El correlato de un mercado cambiario más presionado es un Banco Central que compra menos reservas. En agosto compró US$ 770 millones, bien por debajo del promedio de US$ 1,905 millones de los primeros siete meses del año, aunque lo positivo es que de todas formas sigue con saldo comprador. La clave hacia adelante será que vuelvan los flujos financieros, pero no vemos un mercado cambiario tan holgado como en el primer semestre.
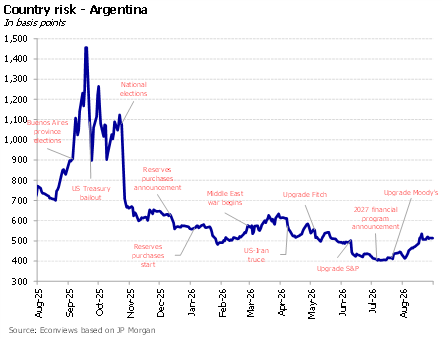
Argentina’s country risk, as measured by the EMBI, has increase 100 points in the last month, bringing it back to the levels of last February. This sudden increase does not have an easy explanation, because it followed an upgrade by the three main rating agencies, in a year in which the Central Bank bought over 14 billion dollars in international reserves.
De a poco la discusión electoral empieza a ganar terreno en la agenda pública. La popularidad del oficialismo no es baja, pero en las encuestas se están viendo los costos que paga por una economía que no tiene fuerza en los grandes centros urbanos. El Índice de confianza en el gobierno elaborado por la UTDT está cerca de los mínimos de la gestión y de acuerdo con consultoras privadas el porcentaje de desaprobación de la gestión es superior al de aprobación.
Dólar estresado. En una semana más tensa en el frente cambiario por el fixing del título dollar linked que vence a fin de mes, el dólar cerró ayer en AR$ 1,514, un nuevo nivel donde parece haberse plantado el Gobierno. El volumen operado en dollar linked venía subiendo desde el viernes pasado y ayer se disparó con el fixing, lo que sugiere bastante intervención del BCRA. También se vio al Tesoro vendiendo algunos dólares para contener la presión, según se desprende de los últimos datos monetarios. La semana que viene debería descomprimir un poco la presión, pero vemos la tendencia del tipo de cambio para arriba.
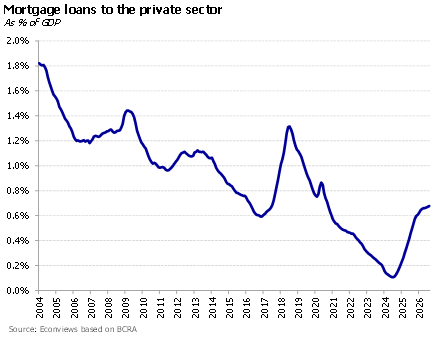
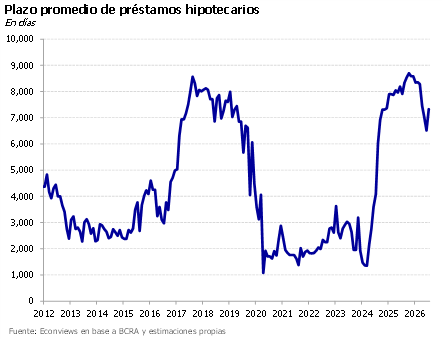
The decision to use the FGS, Argentina’s public pension fund, to finance mortgage lending is positive and consistent with what we have advocated in our reports. It is one of the few stimulus measures that does not require touching any of Milei’s sacred cows: the fiscal balance, the exchange rate, or monetary issuance. Together with the easing of restrictions on dollar-denominated lending, the measure suggests that the government recognizes the weakness in certain sectors of the economy and is willing to respond with pragmatism.
There is no doubt that the second half of the year presents a more complex outlook for the Argentine economy. The abundant supply of dollars that made it possible to keep the exchange rate stable and to buy more than USD 13 billion during the first part of the year seems to be behind us, and while economic activity remains weak, market sentiment has turned somewhat more negative. For now, the Government is concentrating its efforts on maintaining exchange-rate stability. The question is whether that is enough to reverse the trend.
Riesgo país a 517. El índice EMBI subió en torno a 100 puntos básicos desde el 3 de agosto, alcanzando el nivel más alto en dos meses. Empezó como algo idiosincrático, por el deterioro de Milei en las encuestas y los datos lúgubres de actividad, a contramano del resto de los países “de alto riesgo” como Ecuador o Egipto que veían bajar su costo de financiamiento. Esta semana, con las declaraciones de Trump sobre Ormuz y la intervención de Scott Bessent para bajar las tasas largas americanas, el clima risk-off fue global. A medida que se acercan las elecciones 2027, las ventanas para volver a los mercados se acortan.
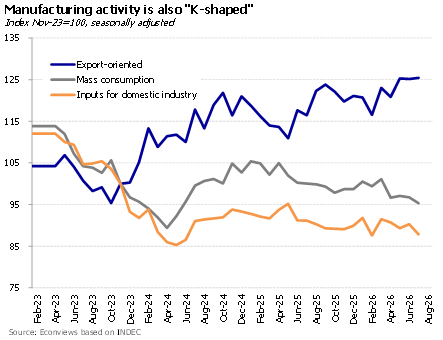
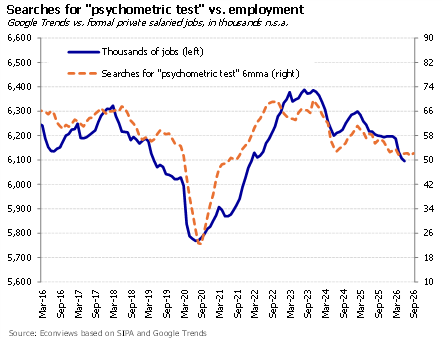
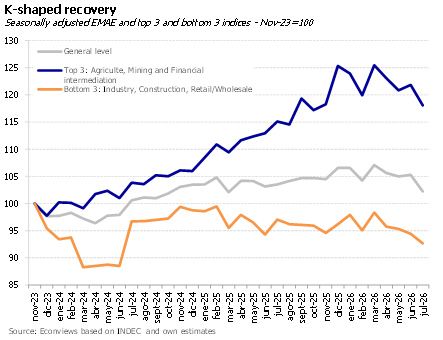
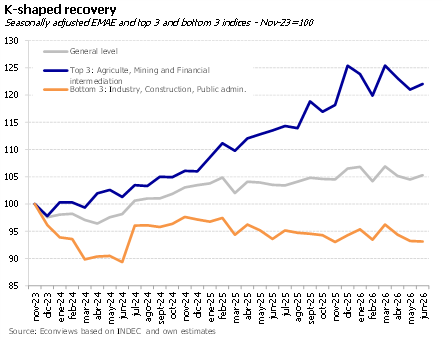
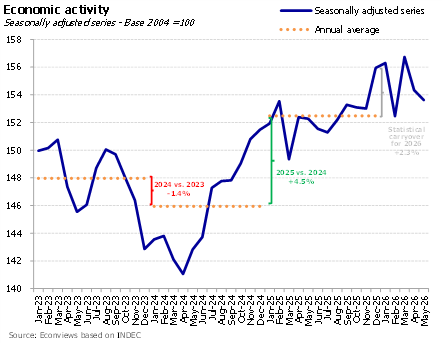
It is an open secret that a large part of the economy is not getting off the ground. Consumer spending is falling, according to the firms that track it, while construction, industry and commerce are sluggish. The sectors that are growing (mining, agriculture and energy) account for barely 13% of GDP, which is not enough to lift the economy as a whole. We are not talking about a crisis, as there have been at other times, but a large part of the economy is still suffering. In fact, the latest data are feeding the nervousness, because the second quarter is on track to close with a drop in GDP and the first numbers for July are not too encouraging either.
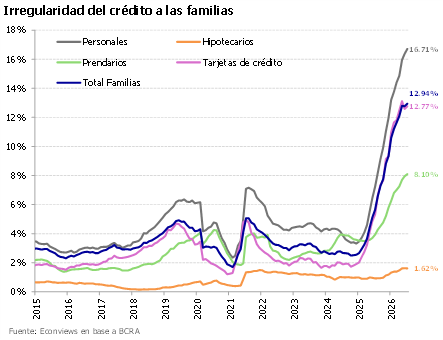
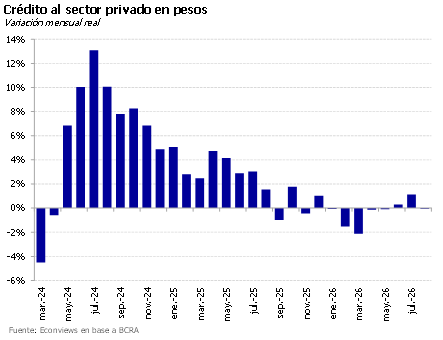
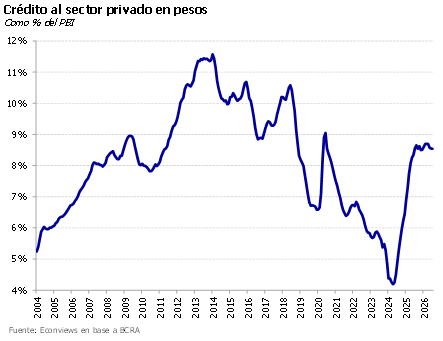
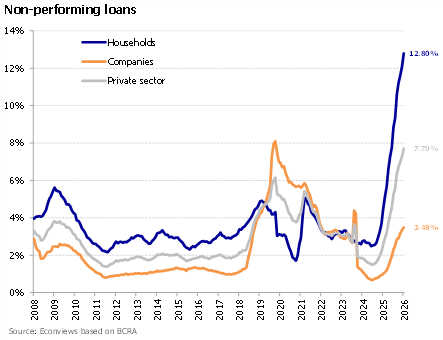
One of the possible reasons behind the weak level of activity in a large part of the economy is the stagnation of credit. In this sense, there are two issues being discussed: NPLs, which have risen and for which no solution has yet been found, and greater leniency in the regulation for granting dollar loans.
Las encuestas ponen nerviosos a los inversores. El riesgo país venía moviéndose al compás de la volatilidad internacional, pero en agosto se desacopló del resto de los emergentes y subió hasta los 471 puntos, unos 50 puntos por encima del mínimo alcanzado el 3 de agosto. La canasta de países de alto riesgo comparables, en cambio, comprimió unos 10 puntos en el mismo período, lo que sugiere que la suba tuvo más que ver con factores domésticos, posiblemente con el nerviosismo que generaron las últimas encuestas de opinión. En particular, las de AtlasIntel y UTDT mostraron que la imagen del Gobierno está en mínimos de la gestión. La volatilidad del mercado probablemente irá en aumento a medida que nos acerquemos a 2027.
Banda dentro de la banda. Más allá del evento puntual del martes pasado, cuando estimamos que el Tesoro vendió US$ 145 millones para contener al dólar, la presión cambiaria siguió sin aflojar en los últimos días. El gobierno se mantiene firme en la postura de no dejar que el tipo de cambio supere los AR$ 1,500, ofreciendo cobertura con títulos dollar-linked y plantándose en ese nivel (a confirmar con los datos monetarios de los próximos días). El BCRA bajó el ritmo de compras y acumuló solo US$ 54 millones en los primeros tres días hábiles de agosto. Nuestra visión es que el tipo de cambio va a seguir presionado en los próximos meses, pero el Gobierno buscará administrar la suba para que no haya saltos que pongan nervioso al mercado. Esperamos que se mueva como mínimo al ritmo de la inflación.
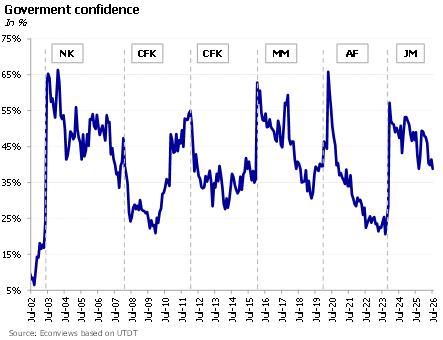
The World Cup is over and now the focus is once again on the economy, with an eye on next year’s election. On the political front, the government faces a mixed outlook. On the one hand, the index of confidence in the government published by Universidad Di Tella shows a drop of 6.5% in July, a worrisome figure, though on the other hand, it benefits from a divided opposition without a clear leader that can challenge Milei in the presidential election. The Peronist party is entangled in internal disputes between Cristina Kirchner and Axel Kicillof, while the moderate opposition (including moderate Peronists, radicals, and former PRO) cannot get its act together. True, the elections are a year away and many things can happen along the way, but for the moment the government seems to be leading the opinion polls.
Milei, in a show of pragmatism, decided to keep the Central Bank open and grant it independence from political power. He also announced that he will introduce a new law to develop the capital markets and another to reform the insurance market. These are three initiatives that, in principle, point in the right direction. The problem is that, at least for now, much of that thinking is not yet reflected in the Government’s own practice.
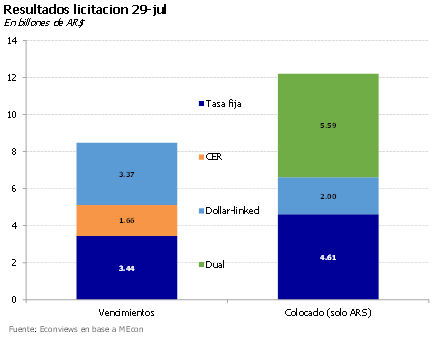
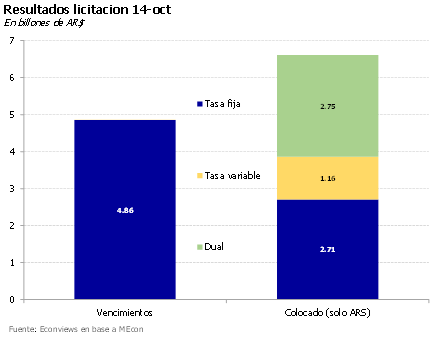
Dólar picante. El tipo de cambio volvió al centro de la escena y el martes se acercó a los AR$1,500, cortando la racha de 135 ruedas consecutivas con saldo comprador del BCRA en el MULC. Como viene pasando en los últimos meses, el tipo de cambio tiende a presionar los días en que se fija el precio de las letras dollar linked, y el martes no fue la excepción, aunque esta vez hizo falta más intervención para contener la suba (trascendió que el Tesoro habría vendido dólares spot). Más allá de este evento puntual, ayer el dólar retrocedió un poco y el BCRA compró US$ 36 millones. En la licitación de ayer el Tesoro absorbió unos AR$ 3.7 billones, mientras que la liquidez excedente rondaba los AR$ 2 billones, así que las tasas podrían tensarse si es que no hubo inyección de pesos por otra vía. Queda claro que al Gobierno no le resulta cómodo un dólar arriba de AR$ 1,500. Nuestro escenario sigue más cerca del dólar Ravier de AR$ 1,800 para fin de año.
Volatility persists in international markets, with oil flirting again with the $100-a-barrel mark, and long-term rates back at their highest levels of the year on fears that inflation will pick up. This combination weighed on almost every emerging market, which saw exchange rates rise and country risk premiums widen, two factors that also affected Argentina. We live in a context where external conditions change almost daily.
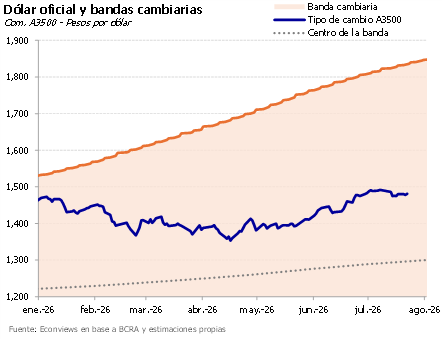
Sigue la calma en el dólar. Fue otra semana tranquila para el tipo de cambio, que se mantuvo en el rango de AR$ 1,480. La novedad es que bajó considerablemente el volumen operado en títulos dollar linked, lo que sugiere que cedió un poco la presión cambiaria y el gobierno necesitó vender menos cobertura para sostener el tipo de cambio. De todos modos, parte de la demanda de cobertura se había canalizado mediante la licitación de deuda de la semana pasada, donde se colocaron unos US$ 967 millones de bonos dollar linked. Lo que sí subió es la brecha entre el contado con liqui y el MEP a más de 4%. No descartamos que la presión sobre el tipo de cambio vuelva a aparecer.
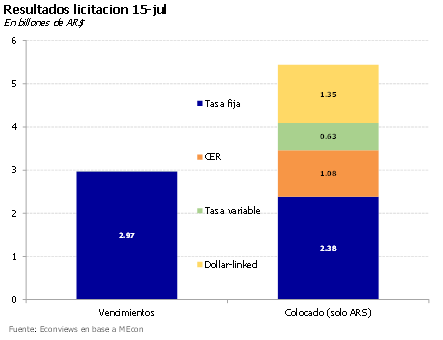
Cambió la dinámica del mercado de pesos. Desde junio, el mercado de pesos se viene comportando distinto. Por un lado, hay menos emisión vinculada a la compra de dólares del BCRA porque el ritmo de compras se redujo a la mitad (al menos hasta antes de esta semana). Al mismo tiempo, la venta de bonos dollar linked por parte del Central para contener la brecha absorbe pesos. Todo esto hace que la liquidez esté un poco más ajustada. En la licitación de hace dos semanas, el Tesoro soltó pesos y compensó esa caída de liquidez, pero a medida que pasaron los días el efecto se fue esfumando. Las tasas cortas amagaron con subir esta semana a niveles de 21.5%, pero inferimos que el Tesoro o el Central salieron a operar en el secundario para dar liquidez y bajarlas. Esto confirma que la estrategia del Gobierno sigue siendo mantener tasas bajas y administrar la presión cambiaria vendiendo cobertura.
The Government has announced its proposal to reform the Central Bank’s Charter, and although we do not yet know the fine print of the bill to be sent to Congress, everything indicates it is a positive step. The law proposes, among other things, the independence of the Central Bank and the elimination of monetary issuance to finance the Treasury. This shows that the project seeks to improve institutional quality and to focus the Central Bank on its primary task: working to achieve price stability.